Ausführliche Fassung mit allen Vorlagen und Prüfnotizen. Zur kompakten Fassung
Kunde zahlt nicht: Wie kleine Betriebe in Österreich strukturiert vorgehen
Eine offene Rechnung wirft zunächst zwei Fragen auf: Welcher Betrag steht Ihrem Betrieb noch zu, und wann muss der Kunde ihn zahlen? Der Blick auf Auftrag und Konto gehört deshalb zusammen. Eine bereits eingegangene Teilzahlung kann den offenen Betrag verändern, während eine Beanstandung an der Arbeit eine eigene Klärung braucht.
Auch der Grund der Verzögerung spielt eine Rolle. Einer Kundin mit einem vorübergehenden Geldengpass können Sie anders begegnen als einem Auftraggeber, der Zusatzarbeiten bestreitet. Ohne Rückmeldung bleibt zunächst offen, welcher Fall vorliegt. Eine schärfere Mahnung beantwortet diese Frage nicht.
Dieser Ratgeber hilft kleinen Handwerksbetrieben in Österreich, die Unterlagen mit der Antwort des Kunden zusammenzubringen und daraus den nächsten Schritt abzuleiten. Das Beispiel zur Badsanierung ist vollständig erfunden. Ein geordneter Ablauf garantiert weder Zahlung noch Erfolg vor Gericht.
Rechnung und Unterlagen: Worauf Ihr Anspruch beruht
Die Rechnung beschreibt, was Sie abrechnen. Ob Sie diesen Betrag verlangen dürfen und seit wann er zu zahlen ist, ergibt sich aus dem Auftrag und den Umständen der Leistung. Das Recht auf Zahlung heißt Anspruch; der Zeitpunkt, zu dem die Zahlung geschuldet ist, heißt Fälligkeit. Die WKO erläutert, wie Vereinbarung, Leistungsstand und gegebenenfalls Rechnungszugang dabei zusammenhängen. [1]
Für die erste Durchsicht helfen Vertrag und Rechnung nebeneinander. Der Vertragspartner muss eindeutig sein, auch wenn im Alltag eine andere Person die Arbeiten abgestimmt hat. Angebot und Auftragsbestätigung zeigen den vereinbarten Umfang. Spätere Änderungen gehören dazu, insbesondere bei zusätzlichen Arbeiten. Die interne Auftragsform hilft, diese Angaben zu vergleichen. [b]
Leistungsnachweise, Fotos oder vereinbarte Prüfprotokolle ergänzen das Bild. Sie zeigen, was fertiggestellt oder übergeben wurde und welche Arbeiten noch offen sind. Eine Beschwerde gehört ebenfalls in diese Unterlagen. So lässt sich die spätere Rückmeldung des Kunden auf den konkreten Auftrag beziehen.
Beim Betrag zählen bereits erhaltene Anzahlungen, Teilzahlungen und Gutschriften mit. Auch eine Überweisung mit einem falschen Verwendungszweck kann zu dieser Rechnung gehören. Erst nach der Zuordnung steht fest, welchen Restbetrag Ihre Übersicht ausweist. Empfänger, Leistungsbeschreibung und Bankverbindung auf der Rechnung sollten dazu passen; ebenso muss nachvollziehbar sein, welche Unterlagen der Kunde erhalten hat. [b]
Für Werkverträge sieht § 1170 ABGB die Zahlung im Regelfall nach Vollendung des Werkes vor. Die Bestimmung erlaubt unter bestimmten Umständen auch frühere Teilforderungen, etwa bei Arbeiten in einzelnen Abteilungen. ABGB steht für Allgemeines bürgerliches Gesetzbuch. [2]
Eine wirksame Vereinbarung kann für Ihren Auftrag einen anderen Zahlungsablauf vorsehen. Deshalb gehört zur Fälligkeit auch die Frage, ob noch eine vereinbarte Abnahme oder Überprüfung aussteht. Ein erst auf die Rechnung geschriebenes Zahlungsziel ersetzt diese Einordnung nicht. [1]
Privatkunden und Firmenkunden unterscheiden
Bei einer Banküberweisung macht es einen Unterschied, ob Ihr Vertragspartner als Verbraucher oder als Unternehmer handelt. B2B bezeichnet ein Geschäft zwischen Unternehmen. Für Verbrauchergeschäfte gelten besondere Regeln des Konsumentenschutzgesetzes, kurz KSchG.
Nach § 6a Absatz 2 KSchG genügt es für die Rechtzeitigkeit, dass ein Verbraucher die Überweisung am Fälligkeitstag beauftragt. Das gilt auch bei einem im Vorhinein bestimmten Zahlungstermin. Fehlt der Betrag an diesem Tag noch auf Ihrem Konto, steht damit allein noch kein Zahlungsverzug fest. [3]
Bei einem Unternehmerkunden kommt es bei einem bereits im Voraus konkret bestimmten Zahlungstermin grundsätzlich auf die rechtzeitige Wertstellung an. Der Betrag muss dann am Fälligkeitstag auf dem Konto des Gläubigers gutgeschrieben und verfügbar sein. Gläubiger ist hier der Betrieb, der die Zahlung verlangen darf. Die WKO-FAQ zum Zahlungsverzug erklären diese Unterscheidung. [4]
| Fall | Rechtzeitigkeit der Banküberweisung prüfen | Zinsen und Kosten prüfen |
|---|---|---|
| Privatkunde als Verbraucher | Der Überweisungsauftrag am Fälligkeitstag genügt grundsätzlich; Zahlungsdatum und Zuordnung abgleichen. | Vertrag und Verbraucherregeln beachten; B2B-Zinssätze oder Pauschalen nicht einfach übertragen. |
| Unternehmerkunde | Bei im Vorhinein konkret bestimmtem Termin grundsätzlich rechtzeitige Wertstellung beim Gläubiger prüfen. | Unternehmerregeln, Vertragsinhalt und Voraussetzungen des Verzugs gesondert bestimmen. |
Die Tabelle bündelt die Unterschiede für den späteren Abgleich. Eine allgemeine Zahlungsfrist ergibt sich daraus nicht. Maßgeblich bleiben die Fälligkeit und die für Ihren Auftrag geltende Zahlungsform. [4] [1]
Warum die Zahlung ausbleibt
Mit den Unterlagen lässt sich der offene Betrag nachvollziehen. Die Erklärung für die fehlende Zahlung liefert oft erst die Rückmeldung des Kunden. Vielleicht fehlt eine Rechnung, vielleicht ist eine Frage zur Leistung offen. Auch ein bestätigter Geldengpass führt zu einer anderen Entscheidung als ein Leistungsstreit.
Die folgende Übersicht ordnet fünf mögliche Situationen. Mit Befund ist gemeint, was Sie bereits über den Fall wissen. Eine Vermutung bleibt als solche erkennbar, bis sie sich anhand einer Antwort oder eines Dokuments klären lässt. [b]
| Befund | Was Sie prüfen | Passender nächster Schritt |
|---|---|---|
| Rechnung fehlt oder ist nicht zuordenbar | Empfänger, Zugang, Auftragsbezug und fehlende Nachweise | Unterlagen ergänzen; Eingang und offene Fragen klären |
| Kunde bestätigt die Forderung, nennt aber Zahlungsprobleme | Erklärung, bisherige Zahlungseingänge und ob Ihr Betrieb den Aufschub tragen kann | Freiwillige schriftliche Vereinbarung prüfen und kontrollieren |
| Kunde bestreitet Arbeiten, Preis oder behauptet Mängel | Vertrag, Änderungen, konkrete Beanstandung und Leistungsstand | Beanstandung technisch klären und Anspruch rechtlich prüfen |
| Kunde reagiert trotz Kontaktversuchen nicht | Kontaktdaten, Zugang, Fälligkeit und vollständige Fallakte | Außergerichtliche oder gerichtliche Durchsetzung abwägen |
| Insolvenzverfahren ist eröffnet | Insolvenzedikt (gerichtliche Bekanntmachung) und rechtliche Einordnung der Forderung | Anmeldung und weitere Schritte im Insolvenzverfahren prüfen |
Schweigen belegt keine eröffnete Insolvenz. Auch die Aussage, gerade nicht zahlen zu können, ist zunächst eine Information über die Situation des Kunden. Für den Weg im Insolvenzverfahren braucht es den entsprechenden Verfahrensstand; bei einer Beanstandung geht es zunächst um die Arbeit und den Zahlungsanspruch. Die Übersicht ist daher eine Hilfe für die Fallorganisation. [b]
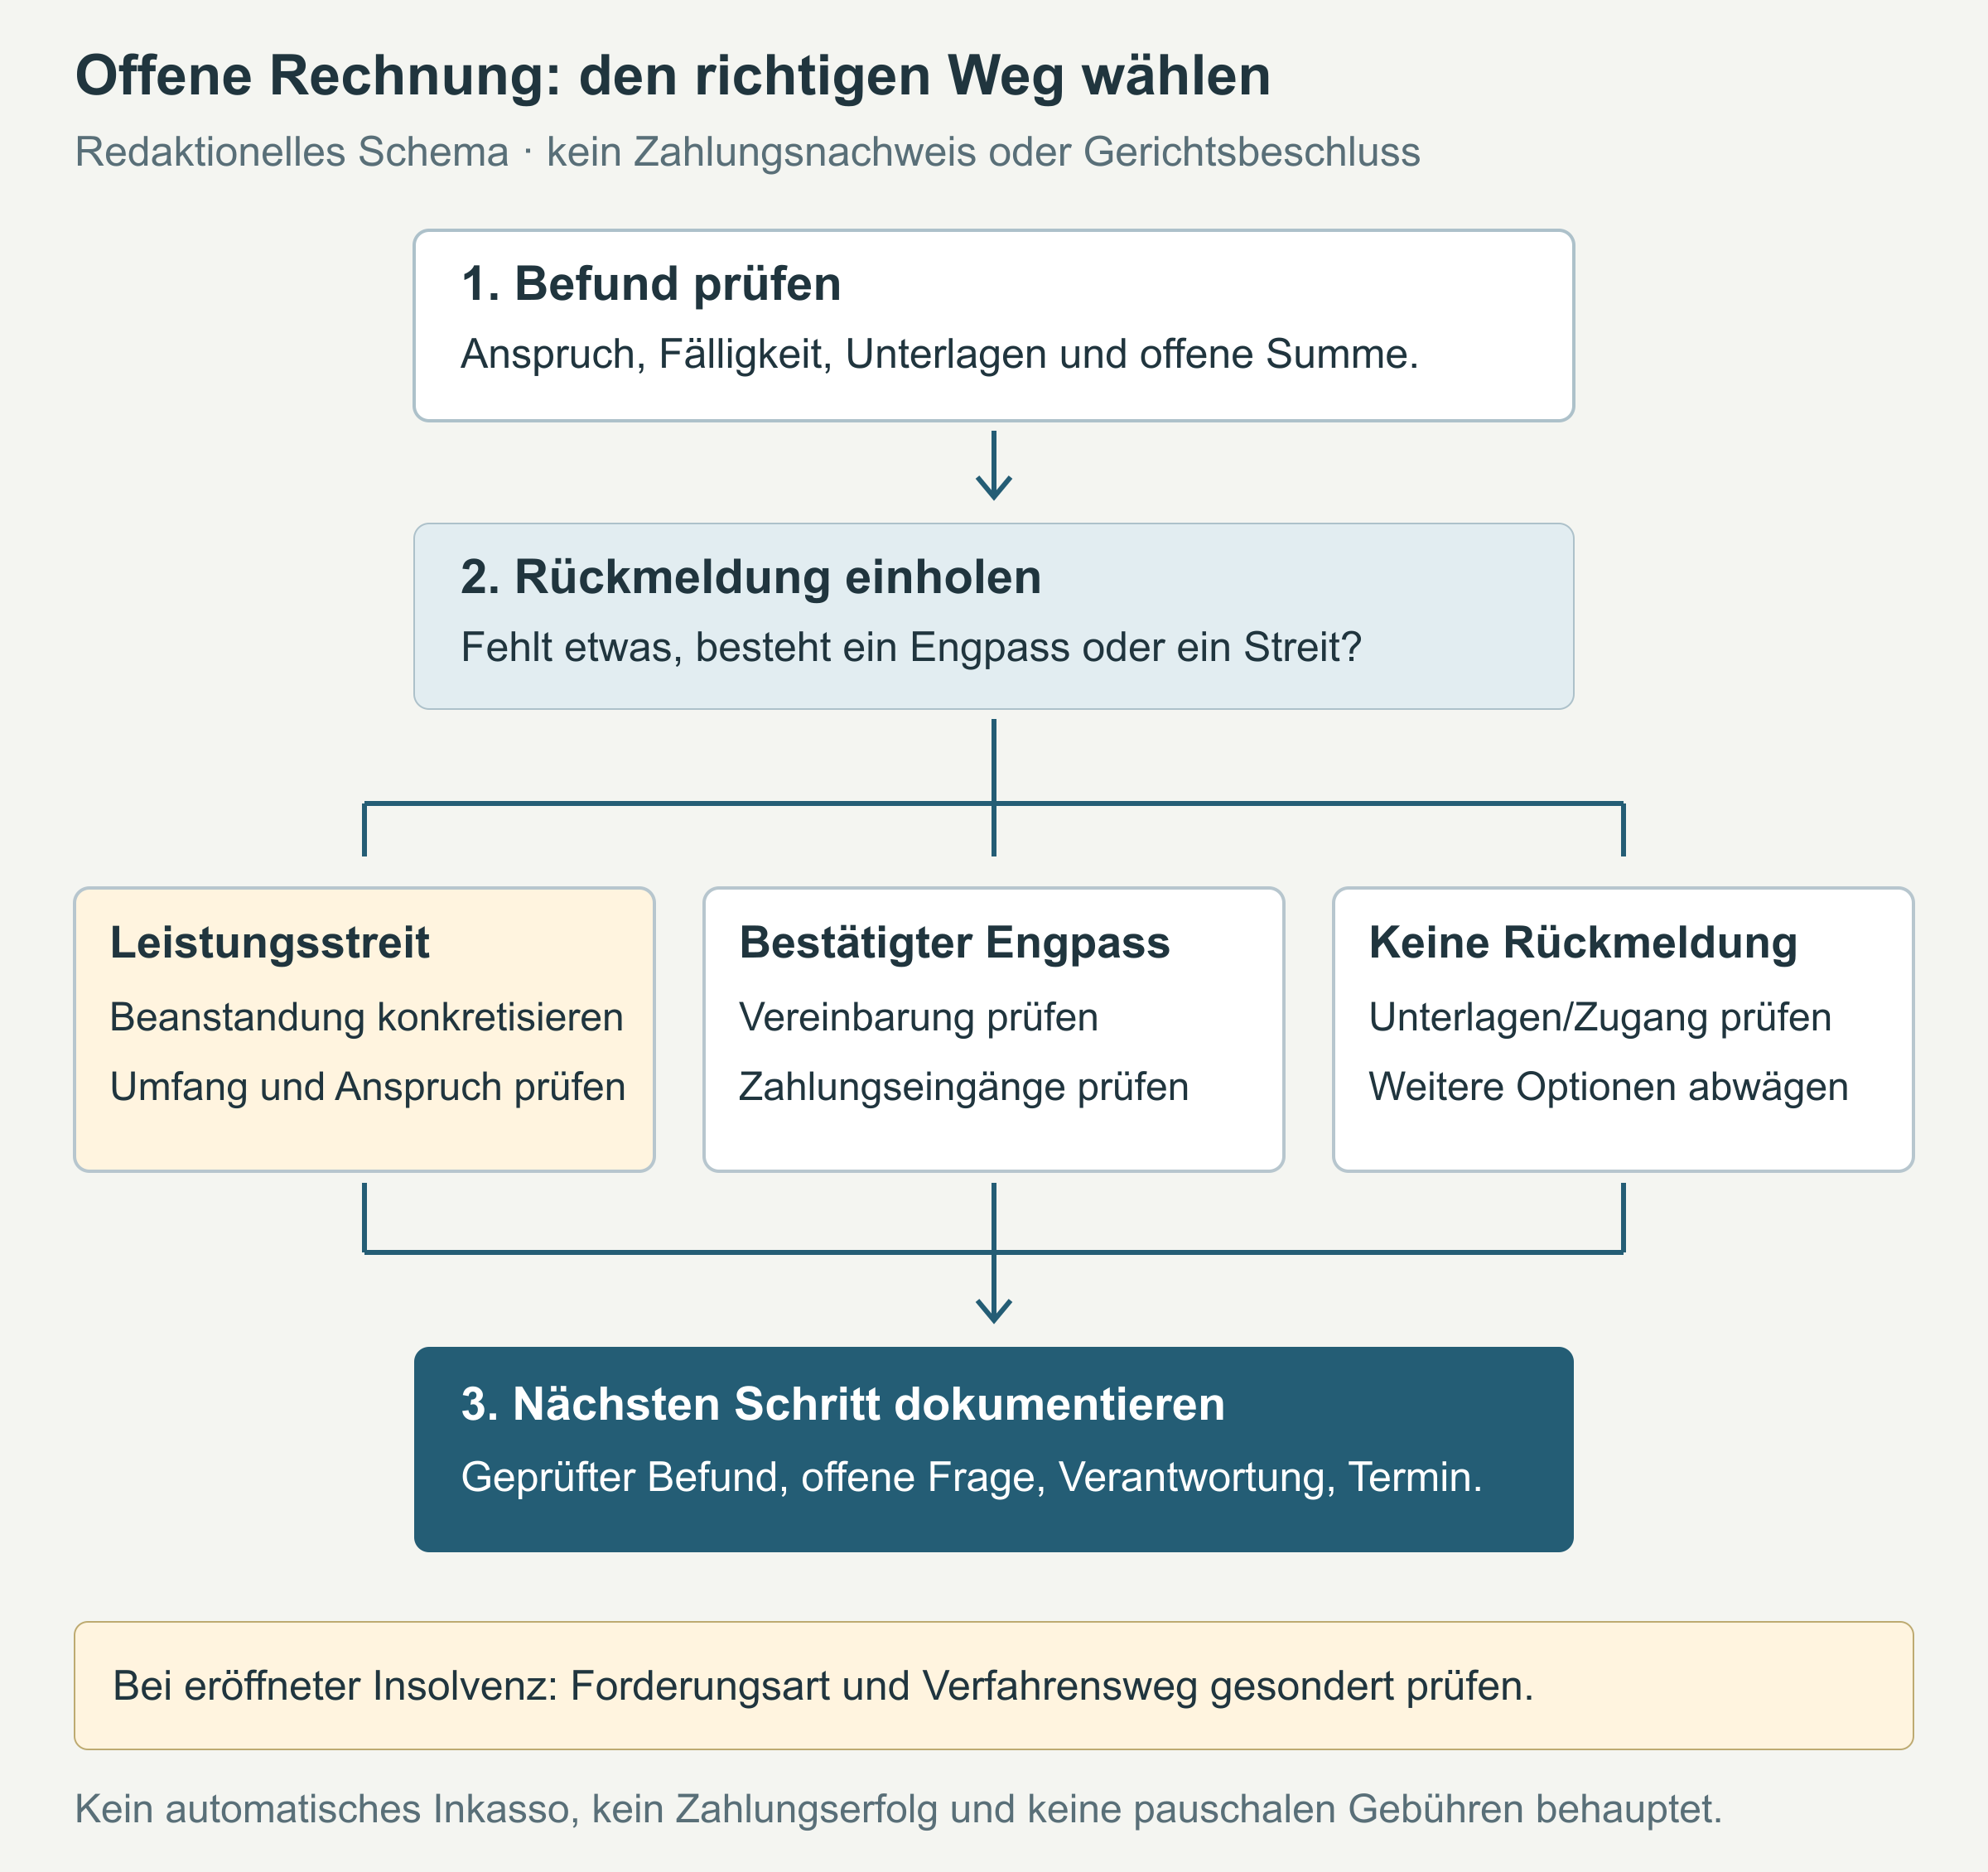
Befund → Rückmeldung → nächster belegbarer Schritt. Eigene Entscheidungskarte ohne echten Fall, Zahlungseingang oder Gerichtsbeschluss. Einen Leistungsstreit klären Sie gesondert.
Das Gespräch mit dem Kunden vorbereiten
Rechnungsnummer und abgeglichener Restbetrag geben dem Gespräch einen konkreten Bezug. Über einen erreichbaren Kontaktweg lässt sich zunächst klären, ob Rechnung und Leistungsnachweise angekommen sind. Danach ist Raum für Rückfragen zur Arbeit oder zum Betrag. Die folgenden Fragen können als Gesprächsnotiz dienen: [b]
- Haben Sie die Rechnung und die zugehörigen Leistungsnachweise erhalten?
- Gibt es eine konkrete Rückfrage zum Betrag oder zur ausgeführten Leistung?
- Falls Sie die Forderung bestätigen: Welchen Zahlungstermin können Sie tatsächlich einhalten?
Nach einem Telefonat hilft eine schriftliche Zusammenfassung mit Datum und Beteiligten. Darin bleibt erkennbar, ob der Kunde lediglich um mehr Zeit gebeten hat oder ob Sie bereits einen neuen Termin vereinbart haben. Und eine Zahlungszusage bleibt bis zum tatsächlichen Eingang eine Zusage. Der nächste Kontoblick gehört deshalb zum vereinbarten Termin. [b]
Bleibt eine Zahlungserinnerung erfolglos, lohnt sich der erneute Blick auf die offene Frage. Ein Mahnschreiben kann den Grund Ihrer Forderung und den Restbetrag benennen und ein konkretes Enddatum für die Zahlung enthalten. Welche Frist zum Fall passt, lässt sich aus dem Wort „Mahnung“ allein nicht ableiten. Die WKO empfiehlt eine schriftliche Mahnung mit einem definitiven Endtermin. [4]
Für die erste Nachricht helfen die Zahlungserinnerungs-Muster. Drei Mahnungen sind keine allgemeine gesetzliche Voraussetzung für eine Klage: Bei tatsächlich eingetretenem Zahlungsverzug ist eine Mahnung grundsätzlich keine Voraussetzung, um die Forderung gerichtlich geltend zu machen. Die geprüfte Fälligkeit und der Verzug bleiben dabei entscheidend. [4]
Leistungsstreit oder Zahlungsengpass
Die Antwort des Kunden zeigt, welche Frage als Nächstes zu klären ist. Wer die ausgeführte Arbeit beanstandet, spricht über die Grundlage der Rechnung. Wer die Forderung bestätigt und um Aufschub bittet, spricht über die Möglichkeit, sie zu bezahlen. Diese beiden Situationen brauchen jeweils eine eigene Behandlung.
Wenn der Kunde die Arbeit oder Zusatzkosten beanstandet
Eine konkrete Beschreibung macht die Beanstandung greifbar. Welche Arbeit betrifft sie, was stimmt aus Kundensicht nicht, und seit wann besteht das Problem? Bei einer angeblich undichten Dusche kann eine Besichtigung nötig sein. Zustand, vereinbarter Umfang und mögliche Zusatzaufträge lassen sich dann miteinander vergleichen. Termine und Ergebnisse gehören in die Fallunterlagen. [b]
Bei mangelhafter Arbeit kann der Kunde berechtigt sein, die Zahlung zurückzuhalten. Dieses Zurückbehaltungsrecht kann weiter reichen als die Kosten einer Mangelbehebung. Die WKO-Information zu Zurückbehaltungsrechten beschreibt die Voraussetzungen und Grenzen; sie behandelt sowohl Geschäfte zwischen Unternehmen als auch Verbrauchergeschäfte. [5]
Wie weit das Recht im konkreten Fall reicht, gehört daher vor die Forderung nach einem angeblich „unstrittigen Teil“. Eine bloße Beanstandung beantwortet diese Rechtsfrage noch nicht. Auch bei einem Firmenkunden bleiben Gewährleistung und Einwendungen Teil der Klärung. [5]
Wenn dem Kunden vorübergehend Geld fehlt
Bestätigt der Kunde die Forderung und bittet um mehr Zeit, kommt eine freiwillige Ratenvereinbarung in Betracht. Für Ihren Betrieb hängt diese Entscheidung davon ab, ob das verfügbare Geld bis dahin für anstehende Material- und Personalkosten reicht. Dieses verfügbare Geld ist die Liquidität. [b]
Eine schriftliche Vereinbarung hält den Restbetrag und die einzelnen Raten fest. Dazu gehören Zahlungstermine und Bankverbindung sowie eine passende Regelung für den Fall, dass eine Rate ausbleibt. Die Bedingungen müssen zur Forderung und zu den beteiligten Vertragspartnern passen. Auch bei einer guten Kundenbeziehung gehört der tatsächliche Zahlungseingang zu jedem vereinbarten Termin kontrolliert. [b]
Wann weitere Schritte zur Durchsetzung sinnvoll sind
Reagiert der Kunde nicht oder bleibt eine außergerichtliche Lösung ohne Ergebnis, können Inkasso oder eine gerichtliche Geltendmachung in Betracht kommen. Die WKO beschreibt auch die Möglichkeit, eine Rechtsanwältin beziehungsweise einen Rechtsanwalt mit der außergerichtlichen Betreibung zu beauftragen. [1]
Nutzen Sie dafür die Unterlagen aus der ersten Prüfung. Für die beauftragte Stelle gehören auch die bisherige Kommunikation, Einwendungen des Kunden und bekannte Hinweise auf ein Insolvenzverfahren dazu. [b]
Vor einer Beauftragung braucht Ihr Betrieb Klarheit über die konkrete Aufgabe und die entstehenden Kosten einschließlich möglicher Verfahrenskosten. Dazu kommt die wirtschaftliche Frage, ob und mit welchem Aufwand sich die Forderung voraussichtlich einbringen lässt. Eine berechtigte Forderung ist noch kein Zahlungseingang. Eine zuständige Person im Betrieb kann den Verlauf im Blick behalten und vermeiden, dass mehrere Stellen denselben Fall parallel bearbeiten. [b]
Gerichtliches Mahnverfahren in Österreich
Das Mahnverfahren ist ein vereinfachtes gerichtliches Verfahren für Geldforderungen. Nach § 244 ZPO ist bei Klagen, die ausschließlich auf Zahlung eines Geldbetrags bis 75.000 Euro gerichtet sind, grundsätzlich ein bedingter Zahlungsbefehl vorgesehen. ZPO steht für Zivilprozessordnung. [6]
Die Bestimmung enthält Ausnahmen. Dazu gehören eine noch nicht fällige Forderung und ein Wohnsitz, gewöhnlicher Aufenthalt oder Sitz des Beklagten im Ausland. Vor dem gerichtlichen Schritt sind außerdem das zuständige Gericht und eine mögliche Anwaltspflicht zu klären. [6] [4]
Der bedingte Zahlungsbefehl bestätigt zunächst noch nicht, dass Ihre Forderung inhaltlich berechtigt ist. Die Information des Bundesministeriums für Justiz zum Mahnverfahren erklärt, dass das Gericht den Anspruch in diesem Stadium noch nicht inhaltlich prüft. [7]
Ab Zustellung gelten für die beklagte Partei 14 Tage zur Zahlung oder vier Wochen für einen Einspruch. Einspruch bedeutet, dass sie dem Zahlungsbefehl widerspricht. Bei rechtzeitigem Einspruch tritt er im angefochtenen Umfang außer Kraft; danach folgt das ordentliche Verfahren. Ohne Einspruch wird er rechtskräftig. [7] [8]
Auch ein rechtskräftiger Zahlungsbefehl garantiert keinen tatsächlichen Zahlungseingang. Die Entscheidung über das weitere Vorgehen braucht daher weiterhin den Blick auf Kosten und Einbringlichkeit.
Verzugszinsen, Mahnkosten und Verjährung
Verzugszinsen fallen unter den Voraussetzungen für verspätete Zahlung an; Betreibungskosten betreffen die Verfolgung der Forderung. Welche Zinsen und Kosten Sie verlangen können, hängt unter anderem vom Vertrag, der Geschäftsart und den Voraussetzungen des Verzugs ab. Die WKO-Information zum Zahlungsverzug unterscheidet deshalb zwischen Unternehmer- und Verbrauchergeschäften. B2B-Regeln lassen sich nicht einfach auf Privatkunden übertragen. [1]
Für den Ersatz weiterer außergerichtlicher Betreibungskosten verlangt § 1333 Absatz 2 ABGB unter anderem einen vom Schuldner verschuldeten Schaden. Die Kosten müssen notwendig und zweckentsprechend sein und in einem angemessenen Verhältnis zur Forderung stehen. Eine verrechnete Gebühr wird dadurch nicht automatisch zu einem ersatzfähigen Betrag. [9]
Bei älteren Rechnungen kommt die Verjährung hinzu. Welche Frist gilt und wann sie beginnt, braucht rechtzeitig eine Klärung für die konkrete Forderung. Eine weitere Mahnung unterbricht die Verjährung nicht automatisch. § 1497 ABGB nennt unter anderem ein Anerkenntnis oder eine gehörig fortgesetzte Klage als Gründe für eine Unterbrechung. [10]
Was sich bei einer eröffneten Insolvenz ändert
Mit einem eröffneten Insolvenzverfahren ändert sich der Weg für Insolvenzforderungen. Nach den USP-Informationen zu Gläubigerinteressen sind diese grundsätzlich beim zuständigen Gericht anzumelden. Die Anmeldefrist steht im Insolvenzedikt, der gerichtlichen Bekanntmachung zum Verfahren. Während des Verfahrens beschränken eine Prozess- und Exekutionssperre die individuelle Verfolgung von Insolvenzforderungen. [11]
Deshalb ist die Einordnung der Forderung wichtig, bevor eine Anmeldung erfolgt. Insolvenzforderungen und Masseforderungen werden unterschiedlich behandelt; Masseforderungen sind nach der USP-Information nicht beim Gericht anzumelden. Für Ihren Fall sind Entstehungsgrund und Zeitpunkt zu klären. Rechtsberatung oder ein Gläubigerschutzverband können bei dieser Einordnung helfen. [11]
Fiktives Beispiel: offene Badsanierungsrechnung
Muster mit ausdrücklich angenommenen Umständen: Ein kleiner österreichischer Installationsbetrieb hat die vereinbarten Arbeiten für eine Privatkundin vollständig und mangelfrei erbracht. Der Vertrag, die Leistungsnachweise und der Rechnungszugang sind dokumentiert. Als Fälligkeit wurde wirksam der 30. September 2026 vereinbart. Die Kundin bestätigt am 5. Oktober, dass sie den Restbetrag noch nicht überwiesen hat. Ein Insolvenzverfahren ist im Beispiel nicht eröffnet.
| Position | Betrag |
|---|---|
| Vereinbarter und abgerechneter Gesamtbetrag, brutto | 4.800 Euro |
| Bereits zugeordnete Anzahlung | 1.200 Euro |
| Offene Hauptforderung: 4.800 minus 1.200 | 3.600 Euro |
Nach Abzug der Anzahlung bleiben 3.600 Euro offen. Im Gespräch erklärt die Kundin einen vorübergehenden finanziellen Engpass und bittet um zwei Raten.
Der Betrieb prüft seine Liquidität und vereinbart im Muster freiwillig zwei Zahlungen von je 1.800 Euro am 15. und 30. Oktober 2026. Die Summe beträgt 3.600 Euro; Zinsen und Kosten sind in diesem Rechenbeispiel nicht enthalten. Die Vereinbarung und beide Prüftermine werden dokumentiert. Ob die Zahlungen eingehen, bleibt im Beispiel offen.
Alternative bei einer Beanstandung: Behauptet die Kundin stattdessen einen Mangel, entfällt die Annahme einer unbestrittenen, mangelfreien Leistung. Der Betrieb organisiert eine technische Klärung und prüft deren Bedeutung für den Zahlungsanspruch. Der Ratenplan wird dann nicht als automatische Lösung übernommen.
Der nächste Schritt für Ihren Betrieb
Am Ende jeder Klärung sollte die Fallakte den aktuellen Stand zeigen: was feststeht, welche Frage noch offen ist, wer sich darum kümmert und wann der nächste Abgleich ansteht. Eine neue Antwort oder Zahlung verändert diesen Stand. Auftrag und Rechnung bleiben dabei so miteinander verbunden, dass sich der Restbetrag nachvollziehen lässt. [b]
Damit wird aus einer offenen Rechnung eine konkrete nächste Aufgabe. Bei fehlenden Unterlagen ist das die Klärung mit dem Empfänger, bei einer Beschwerde die Auseinandersetzung mit der beanstandeten Arbeit. Für eine weitere Durchsetzung zählen der tatsächliche Anspruch und der zulässige Verfahrensweg.
Weitere Anleitungen
- Zahlungserinnerung schreiben: eine erste sachliche Rückmeldung formulieren.
- Auftragsformular: tatsächlichen Umfang, Version und Änderungsnachweis dokumentieren.
Quellen und Stand
Die österreichischen Rechtsgrundlagen und Behördeninformationen sind bei den jeweiligen Aussagen verlinkt. Quellenprüfung vom 16. Oktober 2026. Der Ratenfall und die Entscheidungskarte sind fiktive beziehungsweise redaktionelle Arbeitshilfen.
Quellenstand der bisherigen Fassung vom 16.10.2026; redaktionell überarbeitet am 17.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
Quellennachweise und Einordnung (11 Quellen)
- WKO: Zahlungsverzug des Geschäftspartners — Wirtschaftskammer Österreich
Ordnet Fälligkeit, außergerichtliche Betreibung und Unterschiede zwischen Unternehmer- und Verbrauchergeschäften ein. Der Artikel übernimmt keine numerischen Zinssätze, Basiszinssätze oder Pauschalen. Die organisatorischen Hinweise sind redaktionelle Arbeitshilfen. Geprüft: 2026-10-16.
- ABGB § 1170: Entrichtung des Entgelts — RIS / Bundeskanzleramt der Republik Österreich
Regelfälligkeit nach Vollendung und gesetzliche Möglichkeiten früherer Teilforderungen. Keine Entscheidung über den konkreten Auftrag oder dessen Vertragsklauseln. Geprüft: 2026-10-16.
- KSchG § 6a: Erfüllung einer Geldschuld — RIS / Bundeskanzleramt der Republik Österreich
Rechtzeitigkeit der Banküberweisung eines Verbrauchers an einen Unternehmer, auch bei vorab bestimmtem Termin. Kein Beleg für eine bereits erfolgte konkrete Überweisung oder eine allgemeine Zahlungsfrist. Geprüft: 2026-10-16.
- WKO: Zahlungsverzug des Geschäftspartners – FAQs — Wirtschaftskammer Österreich
Erklärt Rechtzeitigkeit, Wertstellung und Mahnung bei tatsächlich eingetretenem Verzug. Gericht und Anwaltspflicht sind fallbezogen; im Artikel keine zusätzlichen Wertgrenzen, Zinssätze oder Gebühren übernommen. Geprüft: 2026-10-16.
- WKO: Zurückbehaltungsrechte — Wirtschaftskammer Österreich
Abschnitt 3 beschreibt das Zurückhalten ausständigen Entgelts bei Mangelhaftigkeit samt Grenzen, die Einleitung B2B und B2C. Kein pauschales Recht aus jeder bloßen Beschwerde; keine Einzelfallentscheidung und keine automatische Freigabe eines angeblich unstrittigen Teils. Geprüft: 2026-10-16.
- ZPO § 244: Mahnverfahren — RIS / Bundeskanzleramt der Republik Österreich
Ausschließliche Geldforderung bis 75.000 Euro und Ausnahmen, darunter fehlende Fälligkeit und Auslandsbezug des Beklagten. Nicht jede Geldforderung fällt deshalb automatisch in das Verfahren. Geprüft: 2026-10-16.
- Bundesministerium für Justiz: Mahnverfahren — Bundesministerium für Justiz / oesterreich.gv.at
Bedingter Zahlungsbefehl ohne anfängliche inhaltliche Anspruchsprüfung; Zahlungs- und Einspruchsfristen sowie Folgen eines Einspruchs. Der Text belegt keinen Erfolg einer bestimmten Klage oder tatsächlichen Zahlungseingang. Geprüft: 2026-10-16.
- RIS: ZPO §§ 246, 248 und 249 – Fristen und Einspruch — RIS / Bundeskanzleramt der Republik Österreich
Offiziell indexierter Textauszug der Gesamtfassung vom 29.09.2026: § 246 Z 2 (14 Tage nach Zustellung), § 248 Abs 2 (vier Wochen ab Zustellung) und § 249 Abs 1 (Außerkrafttreten im angefochtenen Umfang). Vollabruf der Gesamtfassung scheiterte mit Timeout. § 248 wurde zusätzlich vollständig über seinen ELI gelesen; für §§ 246/249 wird kein Vollabruf behauptet. Geprüft: 2026-10-16.
- ABGB § 1333: Gesetzliche Zinsen und weitere Schäden — RIS / Bundeskanzleramt der Republik Österreich
Absatz 2 nennt verschuldeten Schaden, notwendige und zweckentsprechende Maßnahmen sowie das angemessene Verhältnis zur Forderung. Belegt keine automatische Erstattungsfähigkeit jeder verrechneten Gebühr. Geprüft: 2026-10-16.
- ABGB § 1497: Unterbrechung der Verjährung — RIS / Bundeskanzleramt der Republik Österreich
Anerkenntnis oder gehörig fortgesetzte Klage unter den gesetzlichen Voraussetzungen. Die Abgrenzung zur bloßen Mahnung ist eine Schlussfolgerung aus diesen Voraussetzungen; Beginn und Dauer der konkreten Verjährungsfrist werden nicht festgelegt. Geprüft: 2026-10-16.
- USP / Justiz: Gläubigerinteressen im Insolvenzverfahren — Unternehmensserviceportal / Bundesministerium für Justiz
Anmeldung von Insolvenzforderungen, Ediktsfrist, Prozess-/Exekutionssperre und anderer Weg für Masseforderungen. Die vereinfachte Beschreibung ersetzt keine Einordnung einer bestimmten Forderung nach Entstehungsgrund und Zeitpunkt. Geprüft: 2026-10-16.