Kostenvoranschlag erstellen: Vorlage für Handwerksbetriebe in Österreich
Lesedauer: ca. 5 Minuten für den Haupttext. Vorlagen und Details nach Bedarf.
Ausführliche Fassung mit Vorlagen, Berechnungen und weiteren Prüfungen
Nehmen Sie einen konkreten Auftrag, für den Sie gerade einen Kostenvoranschlag vorbereiten. Der Kunde soll daraus erkennen, welche Arbeiten Sie kalkuliert haben und wie der Gesamtbetrag entsteht. Dafür werden Arbeit, Material und weitere Kosten einzeln aufgeschlüsselt. [1]
Öffnen Sie die vollständige Vorlage zum Kopieren und übernehmen Sie die Felder in Ihr eigenes Dokument. Beginnen Sie mit dem Leistungsumfang. Das folgende Waschtisch-Beispiel hilft Ihnen anschließend, Mengen und Summen zu prüfen. Die Vorlage ist eine Arbeitshilfe, kein vollständiger Mustervertrag. [b]
Mit dem Leistungsumfang beginnen
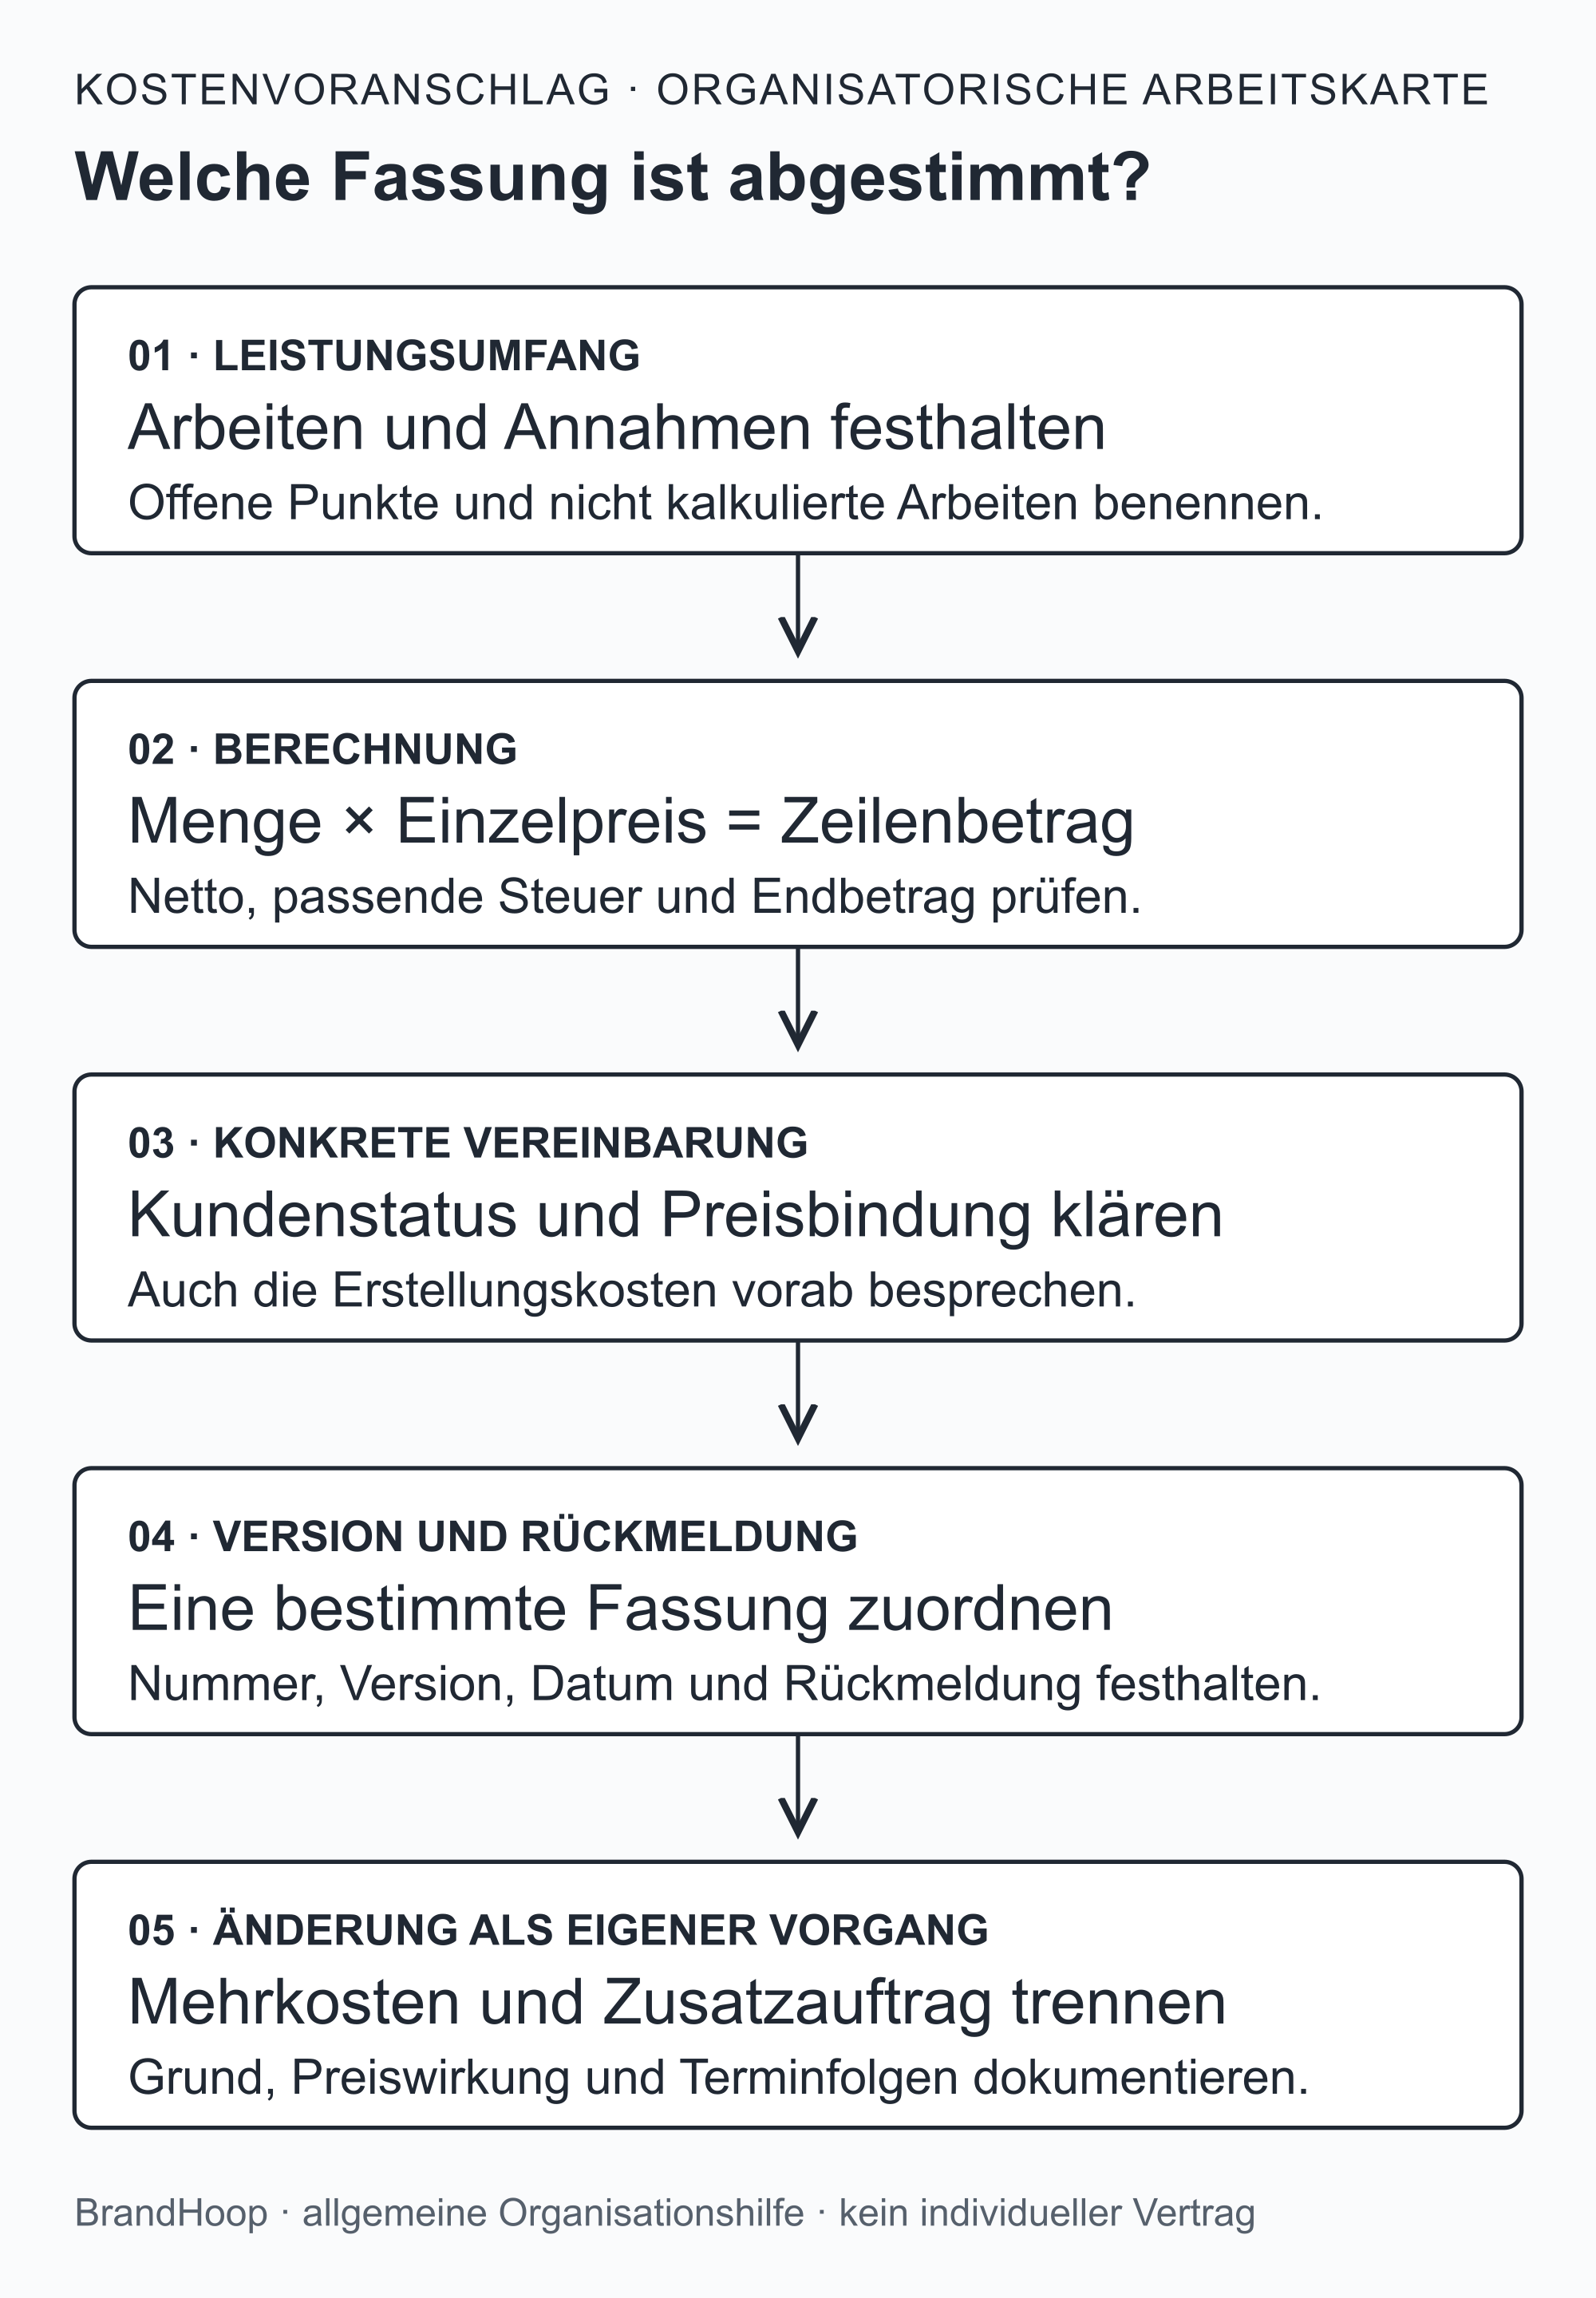
„Waschtisch austauschen“ lässt noch offen, was Sie einrechnen. Gehören Demontage und Entsorgung dazu? Sind Anschluss und Funktionsprüfung enthalten? Jede kalkulierte Arbeit braucht eine erkennbare Position. Notieren Sie daneben, auf welcher Besichtigung, welchem Plan oder welchen Maßen Ihre Berechnung beruht. Was noch ungeprüft ist, bleibt als offene Frage sichtbar. [b]
Für die Vorbereitung hilft die Trennung zwischen Wunsch und bekannter Ausgangslage. Die gewünschte Ausführung kommt aus der Besprechung mit dem Kunden. Die Angaben zu vorhandenen Anschlüssen müssen dagegen auf einer passenden Grundlage beruhen. Ist noch unklar, welche Ausführung gewünscht wird oder welche Anschlüsse vorhanden sind, lässt sich dieser Teil nicht abschließend berechnen. Im Entwurf steht dann die offene Frage neben der Annahme, mit der Sie vorläufig rechnen. [b]
Zum Dokumentkopf gehören Auftraggeber und Ausführungsort. Beschreiben Sie bei den Projektangaben das gewünschte Ergebnis und die berechnete Materialausführung. Die Bezeichnung „Waschtisch und Armatur“ müsste für einen echten Auftrag genauer werden; im Muster bleibt sie ein Rechenbeispiel. [b]
Diese drei Zeilen sind ein unveränderter Ausschnitt aus der vollständigen Vorlage. An die Stelle von [Eintrag] kommen später die Angaben Ihres Auftrags: [b]
| Feld | Eintrag |
|---|---|
| Dokument | Kostenvoranschlag Nr. [Eintrag]; Version [Eintrag]; Datum [Eintrag] |
| Projekt und Leistungsumfang | Gewünschtes Ergebnis und konkret kalkulierte Arbeiten [Eintrag] |
| Kalkulationsgrundlage | Besichtigung/Plan/Maße vom [Eintrag]; offene Punkte [Eintrag] |
Der Bezug zur Besichtigung oder zum Plan erklärt, auf welchem Kenntnisstand der Entwurf beruht. Eine offene Frage sollte konkret benannt sein, etwa der noch zu prüfende Zustand vorhandener Anschlüsse. Ein allgemeiner Hinweis auf mögliche Änderungen gibt dem Kunden darüber wenig Auskunft. [b]
Im fiktiven Muster vom 12.10.2026 geht es um einen Waschtisch-Austausch und 4,00 m² Wandfliesen auf vorbereitetem Untergrund außerhalb des Duschbereichs. Die Eignung der vorhandenen Anschlüsse und des Untergrunds wird angenommen; vor der Ausführung wäre sie fachlich zu prüfen. Nicht kalkuliert sind Leitungsverlegungen, Elektroarbeiten, Untergrundsanierung, Eingriffe in Abdichtungen, Feuchteschäden und Arbeiten an Dusche oder Badewanne. Eine komplette Badsanierung ist damit nicht berechnet. [a]
Solche Grenzen gehören konkret ins Dokument. Sie ersetzen keine fachliche Prüfung und heben gesetzliche Informations- und Warnpflichten nicht auf. [5]
Kostenvoranschlag und Beauftragung unterscheiden
Der Kostenvoranschlag erklärt die voraussichtlichen Kosten. Ein Angebot schlägt einen Vertrag mit bestimmten Leistungen und Bedingungen vor; der Kostenvoranschlag kann darin enthalten sein. Ein Vertrag kann entstehen, wenn der Kunde das Angebot wirksam annimmt und die Erklärungen übereinstimmen. Eine berechnete Summe allein klärt die Beauftragung noch nicht. [1] [4]
Eine grobe Kostenschätzung nennt einen überschlägigen Betrag ohne dieselbe Aufschlüsselung. Ein Pauschalpreis ist dagegen ein vereinbarter fester Gesamtpreis für den beschriebenen Auftrag. Die Überschrift Ihres Dokuments ersetzt diese Preisvereinbarung nicht. [1]
Verbindlichkeit und Erstellungskosten klären
Klären Sie den Kundenstatus für dieses Geschäft. Auch jemand mit eigenem Betrieb kann beim Umbau seines privaten Badezimmers Verbraucher sein. Entscheidend ist die Zugehörigkeit des Auftrags zum Unternehmen. [8]
Bei einem Verbrauchergeschäft gilt: Wird der Kostenvoranschlag Vertragsgrundlage, ist seine Richtigkeit als gewährleistet anzusehen, sofern Sie nicht ausdrücklich das Gegenteil erklären. Soll er unverbindlich bleiben, braucht der Kunde diese ausdrückliche Erklärung. [3] Zwischen Unternehmern ist er laut WKO im Zweifel unverbindlich, sofern nichts anderes vereinbart wurde. [2]
Liegt dem Vertrag ein Voranschlag mit ausdrücklicher Richtigkeitsgarantie zugrunde, dürfen Sie für die veranschlagten Arbeiten keine Preiserhöhung verlangen, auch wenn sie unerwartet aufwändiger werden. [7]
Und auch die Erstellungskosten gehören vorab besprochen. Verbraucher müssen die Erstellung nur bezahlen, wenn sie vorher auf diese Zahlungspflicht hingewiesen wurden. Ein erstmaliger Hinweis auf der Rechnung kommt zu spät. [3] Bei Unternehmern kann etwa für aufwändige Berechnungen oder Pläne ein Entgelt anfallen. Die WKO empfiehlt auch hier eine klare Vereinbarung. [2] Im fiktiven Muster ist die Erstellung kostenfrei. [a]
Am Beispiel Mengen und Summen prüfen
Alle folgenden Beträge sind erfunden. Sie sind keine Marktpreise und kein Angebot von BrandHoop oder einem realen Handwerksbetrieb. Für genau den beschriebenen Musterumfang wird ein verbindlicher Kostenvoranschlag angenommen. [a]
Im vollständigen Beispiel stehen für die Demontage des vorhandenen Waschtischs 2 Stunden zu je 65,00 € netto. Das ergibt 130,00 € netto. Montage, Anschluss und Prüfung sind mit 3 Stunden zum selben fiktiven Stundenpreis berechnet, zusammen 195,00 € netto. Hier erklärt die Einheit „Stunden“, worauf sich der Einzelpreis bezieht. Beim Fliesenverlegen ist dagegen die bearbeitete Fläche in m² die Grundlage. [a]
Menge mal Einzelpreis ergibt den Zeilenbetrag. Bei den Wandfliesen zeigt sich, warum Sie die Einheiten mitprüfen sollten:
| Auszug aus dem Muster | Menge | Einzelpreis netto | Betrag netto |
|---|---|---|---|
| Wandfliesen verlegen: Arbeit | 4,00 m² | 55,00 € | 220,00 € |
| Wandfliesen: Material | 4,40 m² | 32,00 € | 140,80 € |
Die zusätzliche Materialmenge von 0,40 m² ist eine fiktive Zugabe dieses Beispiels, keine allgemeine Verschnittregel. [a]
Eine Zahl in der Mengenspalte reicht deshalb allein nicht aus. Zur Menge gehört die passende Einheit; der Einzelpreis muss sich auf genau diese Einheit beziehen. Im vollständigen Muster kommen außerdem Sets und Pauschalen vor. Anfahrt und Entsorgung stehen dort als eigene Positionen. So können Sie beim Prüfen auch erkennen, wo diese Kosten in der Summe enthalten sind. [b]
Die vollständigen zehn Positionen und Rechenschritte ergeben 1.370,80 € netto. Angenommen werden ein regelbesteuerter Betrieb und eine in Österreich dem Normalsteuersatz unterliegende Leistung. Dieser beträgt 20 %. [10] Daraus folgen 274,16 € Umsatzsteuer und 1.644,96 € brutto. [a]
Für die Materialzeile lautet die Kontrolle: 4,40 × 32,00 € = 140,80 € netto. Bei 20 % USt kommen 28,16 € dazu, zusammen 168,96 € brutto. [a]
Die Gesamtsumme umfasst auch die Positionen, die im kurzen Tabellenauszug nicht stehen. Im vollständigen Muster werden alle zehn Positionen so zusammengefasst: [a]
| Kostenblock | Netto € | USt 20 % € | Brutto € |
|---|---|---|---|
| Arbeiten, Positionen 1–4 | 625,00 | 125,00 | 750,00 |
| Material, Positionen 5–8 | 645,80 | 129,16 | 774,96 |
| Nebenkosten, Positionen 9–10 | 100,00 | 20,00 | 120,00 |
| Gesamt | 1.370,80 | 274,16 | 1.644,96 |
Die 100,00 € netto Nebenkosten setzen sich im Muster aus 45,00 € Anfahrt und 55,00 € Entsorgung zusammen. Diese Beträge stehen bereits im Gesamtpreis; sie werden dort nicht noch einmal dazugerechnet. [a]
Netto bedeutet ohne Umsatzsteuer, brutto einschließlich Umsatzsteuer. Gegenüber Konsumenten muss der Endpreis einschließlich weiterer Abgaben und Zuschläge erkennbar sein. [9] Übernehmen Sie die 20 % daher nur, wenn sie für Ihren Auftrag gelten; andere Steuersätze oder Befreiungen verlangen eine passende Darstellung. [10]
Für die Arbeit mit der Vorlage gelten im dargestellten Steuerfall diese Rechenschritte: Zeilenbetrag netto = Menge × Einzelpreis netto. Steuerbetrag = steuerpflichtiger Nettobetrag × Steuersatz. Endbetrag = Nettosumme + Steuerbetrag. Bei mehreren Steuersätzen berechnen Sie die Summe für jeden Satz getrennt. [c]
Eine bestimmte Version zur Abstimmung schicken
Lesen Sie Ihren Entwurf aus Kundensicht. Lassen sich die Positionen dem beschriebenen Auftrag zuordnen? Rechnen Sie die Zeilen nach und vergleichen Sie Nettosumme, Steuer und Bruttoendbetrag. Anfahrt und Entsorgung müssen eindeutig enthalten oder abgegrenzt sein. [b]
Ergänzen Sie Nummer, Datum und Version. Ein gewünschter Beginn bleibt von einem bestätigten Termin unterscheidbar; Materialverfügbarkeit und offene Voraussetzungen gehören dazu. Erklären Sie, wie der Kunde beauftragen kann und was eine etwaige Unterschrift bestätigt. Speichern Sie die tatsächlich versandte Fassung mit der Rückmeldung. Für die anschließende Arbeitsunterlage hilft der Ratgeber zum Auftragsformular. [b]
Welche Rückmeldung Sie als Nächstes brauchen, hängt vom Entwurf ab. Fehlen noch Maße oder eine Entscheidung zur Ausführung, geht es zunächst um diese Angaben. Ist der Umfang geklärt und kalkuliert, kann die Besprechung die konkrete Fassung und die beabsichtigte Beauftragung betreffen. In der Rückmeldung sollte erkennbar bleiben, worauf sich die Zustimmung bezieht. Die Vorlage bietet dafür Platz für die besprochene Version sowie Name, Datum und Inhalt der Antwort. [b]
Mehrkosten und Zusatzaufträge getrennt behandeln
Bei einem unverbindlichen Kostenvoranschlag können Mehrkosten für den bisherigen Umfang entstehen. Steht eine unvermeidliche, beträchtliche Überschreitung fest, müssen Sie den Auftraggeber unverzüglich informieren. Er kann zurücktreten und muss bereits geleistete Arbeit angemessen vergüten. Unterbleibt die Mitteilung, verlieren Sie den Anspruch wegen der Mehrarbeiten. [7] Daraus lässt sich keine allgemein erlaubte prozentuale Erhöhung ableiten. Ob eine Überschreitung beträchtlich ist, hängt vom Einzelfall ab. [1]
Zusätzliche Kundenwünsche ändern dagegen den Auftrag. Dafür empfiehlt die WKO, vor der Ausführung die schriftliche Zustimmung zu den konkreten Zusatzkosten einzuholen, auch bei einem bisher verbindlichen Kostenvoranschlag. [1] [2] Ein Nachtrag zur passenden Version hält fest, was hinzukommt oder entfällt und wie sich Kosten und Termine verändern. [b]
Zum Nachtrag gehören der Anlass und die betroffenen Positionen. Die neue Kostenübersicht zeigt die Veränderung gegenüber der bisherigen Fassung. Dazu kommen die Folgen für den Termin und die datierte Rückmeldung des Auftraggebers. Die ursprüngliche Kalkulation bleibt dadurch als Bezug für die Änderung erkennbar. [b]
Redaktionelle Fassung vom 16.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[a] Redaktionelle Beispiele. Als Muster oder fiktiv bezeichnete Inhalte veranschaulichen mögliche Situationen. Sie sind keine echten Kundenfälle und kein Nachweis einer gemessenen Wirkung.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
[c] Redaktionelle Darstellung. Die Darstellung veranschaulicht einen Zusammenhang. Sie ist weder eine echte Kundenreferenz noch ein Nachweis einer gemessenen Wirkung.
Quellennachweise und Einordnung (11 Quellen)
- Kostenvoranschlag – Allgemeiner Überblick — Wirtschaftskammer Österreich
Erklärt Kostenaufgliederung, Angebot, Schätzung und Pauschalpreis sowie den Umgang mit Kostenüberschreitungen und Zusatzarbeiten. Der genannte Prozentsatz ist kein allgemein erlaubter Aufschlag. Keine Marktpreise oder Wirkung der Vorlage belegt. Die Passage zu niedrigeren tatsächlichen Kosten unterscheidet sich von der Werkvertragsseite; daraus wird keine allgemeine Abrechnungsregel übernommen. Geprüft: 2026-10-16.
- Kostenvoranschlag – FAQs — Wirtschaftskammer Österreich
Belegt die Unterscheidung Verbraucher/B2B, den Vorabhinweis auf Erstellungskosten und die empfohlene schriftliche Zustimmung zu Zusatzkosten. Die Empfehlung wird nicht als allgemeines gesetzliches Schriftformerfordernis formuliert. Kein fester Gebührensatz und keine pauschal zulässige Mehrkostenquote abgeleitet. Geprüft: 2026-10-16.
- RIS: § 5 KSchG – Kostenvoranschläge — Rechtsinformationssystem des Bundes
Belegt den vorherigen Hinweis auf die Zahlungspflicht gegenüber Verbrauchern und die Richtigkeitsgewähr des vertraglich zugrunde gelegten Voranschlags, sofern das Gegenteil nicht ausdrücklich erklärt wird. Keine Aussage über konkrete Gebühren oder eine automatische Anrechnung bei Auftragserteilung. Geprüft: 2026-10-16.
- RIS: § 861 ABGB – Abschluss des Vertrags — Rechtsinformationssystem des Bundes
Belegt den Vertragsschluss durch gültige Annahme und übereinstimmenden Willen. Nicht jede Rückmeldung oder Unterschrift wird damit zur Beauftragung erklärt. Geprüft: 2026-10-16.
- Werkverträge – Warnpflicht des Werkunternehmers — Wirtschaftskammer Österreich
Belegt den bestimmten Erfolg als Gegenstand eines Werkvertrags sowie Prüf- und Warnpflichten bei erkennbar untauglichen Materialien und unrichtigen Anweisungen. Keine fachliche Freigabe der fiktiven Waschtischarbeiten. Die abweichende Aussage zum Vorteil bei niedrigerem Aufwand wird nicht als universelle Abrechnungsregel verwendet. Geprüft: 2026-10-16.
- RIS: § 883 ABGB – Form der Verträge — Rechtsinformationssystem des Bundes
Belegt die allgemeine Formfreiheit mit gesetzlichen Ausnahmen. Die Aussage zum zusätzlichen Dokument ist eine begrenzte Anwendung dieses Grundsatzes, kein Versprechen vollständiger Formfreiheit bei jedem Auftrag. Die ELI-Adresse lieferte 503; die hier genannte NormDokument-Seite wurde gelesen. Geprüft: 2026-10-16.
- RIS: § 1170a ABGB – Kostenvoranschlag — Rechtsinformationssystem des Bundes
Absatz 1 betrifft den dem Vertrag zugrunde gelegten Voranschlag mit ausdrücklicher Richtigkeitsgarantie. Absatz 2 regelt unvermeidliche beträchtliche Überschreitungen ohne Garantie, unverzügliche Anzeige, Rücktritt und den Verlust des Mehrarbeitsanspruchs bei unterbliebener Anzeige. Keine gesetzliche Prozentgrenze, keine zusätzliche Kundenleistung in den garantierten Umfang hineingelesen. Geprüft: 2026-10-16.
- RIS: § 1 KSchG – Geltungsbereich — Rechtsinformationssystem des Bundes
Belegt die Zuordnung nach Zugehörigkeit des konkreten Geschäfts zum Unternehmen. Das private Badezimmer ist ein erklärendes Beispiel, keine Feststellung zum Status einer realen Person. Die ursprüngliche Gesamtfassungs-URL blieb im Artikel erhalten, lieferte beim Abruf aber 503; gelesen wurde diese direkte Normseite. Geprüft: 2026-10-16.
- Konsumentenfragen: Kostenvoranschlag — Sozialministerium – staatliches Konsumentenportal
Bestätigt Bruttoendpreise einschließlich Umsatzsteuer sowie weiterer Abgaben und Zuschläge gegenüber Konsumenten. Die dort vereinfacht angeführten Prozentwerte werden nicht als generell erlaubte Kostenüberschreitung übernommen. Hinweise zu Zusatzaufträgen und einer möglichen Anrechnung von Erstellungskosten sind Orientierung, keine Zusage für jeden Vertrag. Geprüft: 2026-10-16.
- Steuersätze und Steuerbefreiungen der Umsatzsteuer — Unternehmensserviceportal; inhaltlich Bundesministerium für Finanzen
Bestätigt 20 % als österreichischen Normalsteuersatz und das Bestehen anderer Steuersätze und Befreiungen. Die Einstufung eines realen Auftrags wird nicht geprüft; die Musterrechnung setzt einen passenden regelbesteuerten Fall ausdrücklich voraus. Keine Marktpreise, Rundungsregel oder individuelle Steuerberatung belegt. Geprüft: 2026-10-16.
- Reverse Charge System — Unternehmensserviceportal; inhaltlich Bundesministerium für Finanzen
Erklärt den Übergang der Umsatzsteuerschuld auf das empfangende Unternehmen und die Rechnung ohne gesonderten Steuerausweis im Reverse-Charge-Fall. Der Artikel nennt dies als bedingte Ausnahme; er bestimmt nicht, dass ein beliebiger Handwerksauftrag darunter fällt. Rechnungsvorschriften werden nicht als vollständige Pflichtangaben eines Kostenvoranschlags ausgegeben. Geprüft: 2026-10-16.