Ausführliche Fassung mit allen Vorlagen und Prüfnotizen. Zur kompakten Fassung
Kostenvoranschlag erstellen: Vorlage für Handwerksbetriebe in Österreich
Ein Kunde möchte einen Waschtisch austauschen lassen. Bevor er den Auftrag erteilt, will er verstehen, welche Arbeiten Sie übernehmen und mit welchen Kosten er rechnen kann. Ein Kostenvoranschlag schlüsselt den voraussichtlichen Gesamtpreis nach Arbeit, Material und weiteren Kosten auf. Damit lässt sich nachvollziehen, wie der Betrag zustande kommt. [1]
Zur Berechnung gehört auch die Vereinbarung mit dem Kunden. Ob der Preis verbindlich ist und ob die Erstellung etwas kostet, hängt unter anderem davon ab, ob Sie für einen Verbraucher oder einen Unternehmer arbeiten. Eine passende Überschrift allein klärt diese Fragen noch nicht. [2] [3]
Die folgende Vorlage bietet Platz für die Kalkulation und die dazugehörigen Annahmen. Danach zeigt ein vollständig fiktives Beispiel den Rechenweg für begrenzte Waschtischarbeiten. Die Beträge sind keine Marktpreise. [a]
Angebot oder Kostenvoranschlag?
Ein Kostenvoranschlag kann Teil eines Angebots sein. Die Begriffe beschreiben unterschiedliche Aufgaben: Die Kalkulation erklärt die Kosten, das Angebot schlägt einen Vertrag zu bestimmten Bedingungen vor. Nimmt der Kunde dieses Angebot wirksam an und stimmen die Erklärungen überein, kann dadurch ein Vertrag entstehen. Das ergibt sich aus § 861 ABGB. [1] [4]
| Begriff | Aufgabe | Was Sie daraus nicht allein ableiten können |
|---|---|---|
| Angebot | Einen Vertrag mit bestimmten Leistungen und Konditionen vorschlagen; wirksame Annahme kann zum Vertrag führen | Der Titel allein macht es nicht zum Festpreisangebot. |
| Kostenvoranschlag | Die voraussichtlichen Kosten jeder Position zeigen; kann die Grundlage für ein Angebot und einen Vertrag bilden | Er ist nicht automatisch eine unverbindliche Schätzung. |
| Werkvertrag | Die Herstellung eines bestimmten Erfolgs regeln, etwa den vereinbarten Waschtisch-Austausch | Ein zusätzliches Dokument mit genau dieser Überschrift ist nicht automatisch erforderlich. |
Die WKO zu Werkverträgen erläutert den vereinbarten Erfolg als Kern des Werkvertrags. Die allgemeine Formfreiheit nach § 883 ABGB erklärt, warum dafür nicht schon wegen des Begriffs ein zusätzliches Dokument nötig ist; gesetzliche Formvorschriften bleiben zu beachten. [5] [6]
Eine grobe Kostenschätzung nennt dagegen einen überschlägigen Betrag, ohne die Kosten so detailliert aufzuschlüsseln. Bei einem Pauschalpreis vereinbaren Sie einen festen Gesamtpreis für den beschriebenen Auftrag. Diese Abgrenzung erklärt die WKO im Überblick. Für die Besprechung mit dem Kunden sollte daher erkennbar sein, welche Art der Preisvereinbarung gemeint ist. [1]
Ist der Kostenvoranschlag verbindlich?
Ein verbindlicher Kostenvoranschlag enthält eine sogenannte Richtigkeitsgarantie. Liegt er dem Vertrag unter ausdrücklicher Gewährleistung seiner Richtigkeit zugrunde, dürfen Sie für die veranschlagten Arbeiten keine Preiserhöhung verlangen, auch wenn sie unerwartet aufwändiger oder teurer werden. Das regelt § 1170a Abs. 1 ABGB. [7]
Bei einem unverbindlichen Kostenvoranschlag fehlt diese Garantie. Aber auch damit lassen sich Mehrkosten nicht beliebig weiterverrechnen. Die Regeln für unvermeidliche Überschreitungen folgen weiter unten. [7] [2]
Private Kunden und Firmen unterscheiden
Bei einem Verbrauchergeschäft gilt eine besondere Ausgangslage: Wird Ihr Kostenvoranschlag zur Grundlage des Vertrags, ist seine Richtigkeit als gewährleistet anzusehen, sofern Sie nicht ausdrücklich das Gegenteil erklären. § 5 Abs. 2 KSchG macht daraus mehr als eine interne Kalkulationsfrage. Wer den Voranschlag unverbindlich halten will, muss dies dem Kunden ausdrücklich erklären. [3]
Zwischen Unternehmern, oft als B2B bezeichnet, ist ein Kostenvoranschlag laut WKO-FAQ im Zweifel unverbindlich, sofern nichts anderes vereinbart wurde. Auch hier zählt also die tatsächliche Absprache. [2]
Der Kundenstatus richtet sich nach dem konkreten Geschäft. Wer einen Betrieb besitzt, kann beim Umbau seines privaten Badezimmers trotzdem Verbraucher sein. Entscheidend ist, ob der Auftrag zum Unternehmen gehört. Diese Unterscheidung steht in § 1 KSchG. [8]
Wann dürfen Sie die Erstellung verrechnen?
Für Verbraucher ist der Zeitpunkt des Hinweises entscheidend. Verbraucher müssen die Erstellung nur bezahlen, wenn sie vorher auf diese Zahlungspflicht hingewiesen wurden. Ein erstmaliger Hinweis auf der Rechnung kommt dafür zu spät. Grundlage ist § 5 Abs. 1 KSchG. [3]
Gegenüber Unternehmern kann ein Entgelt anfallen, wenn etwa aufwändige Berechnungen oder Pläne nötig sind oder der Kostenvoranschlag ein selbstständiges Werk darstellt. Die WKO empfiehlt auch hier eine klare Vereinbarung. [2]
In der Besprechung vor der Erstellung lässt sich festhalten, welche Vorarbeiten Sie übernehmen und was sie kosten. Dazu gehört auch die Frage, ob Sie diesen Betrag bei einer späteren Beauftragung anrechnen. So steht die Absprache bereits fest, wenn Sie mit der Kalkulation beginnen. [b]
Kosten in sechs Schritten berechnen
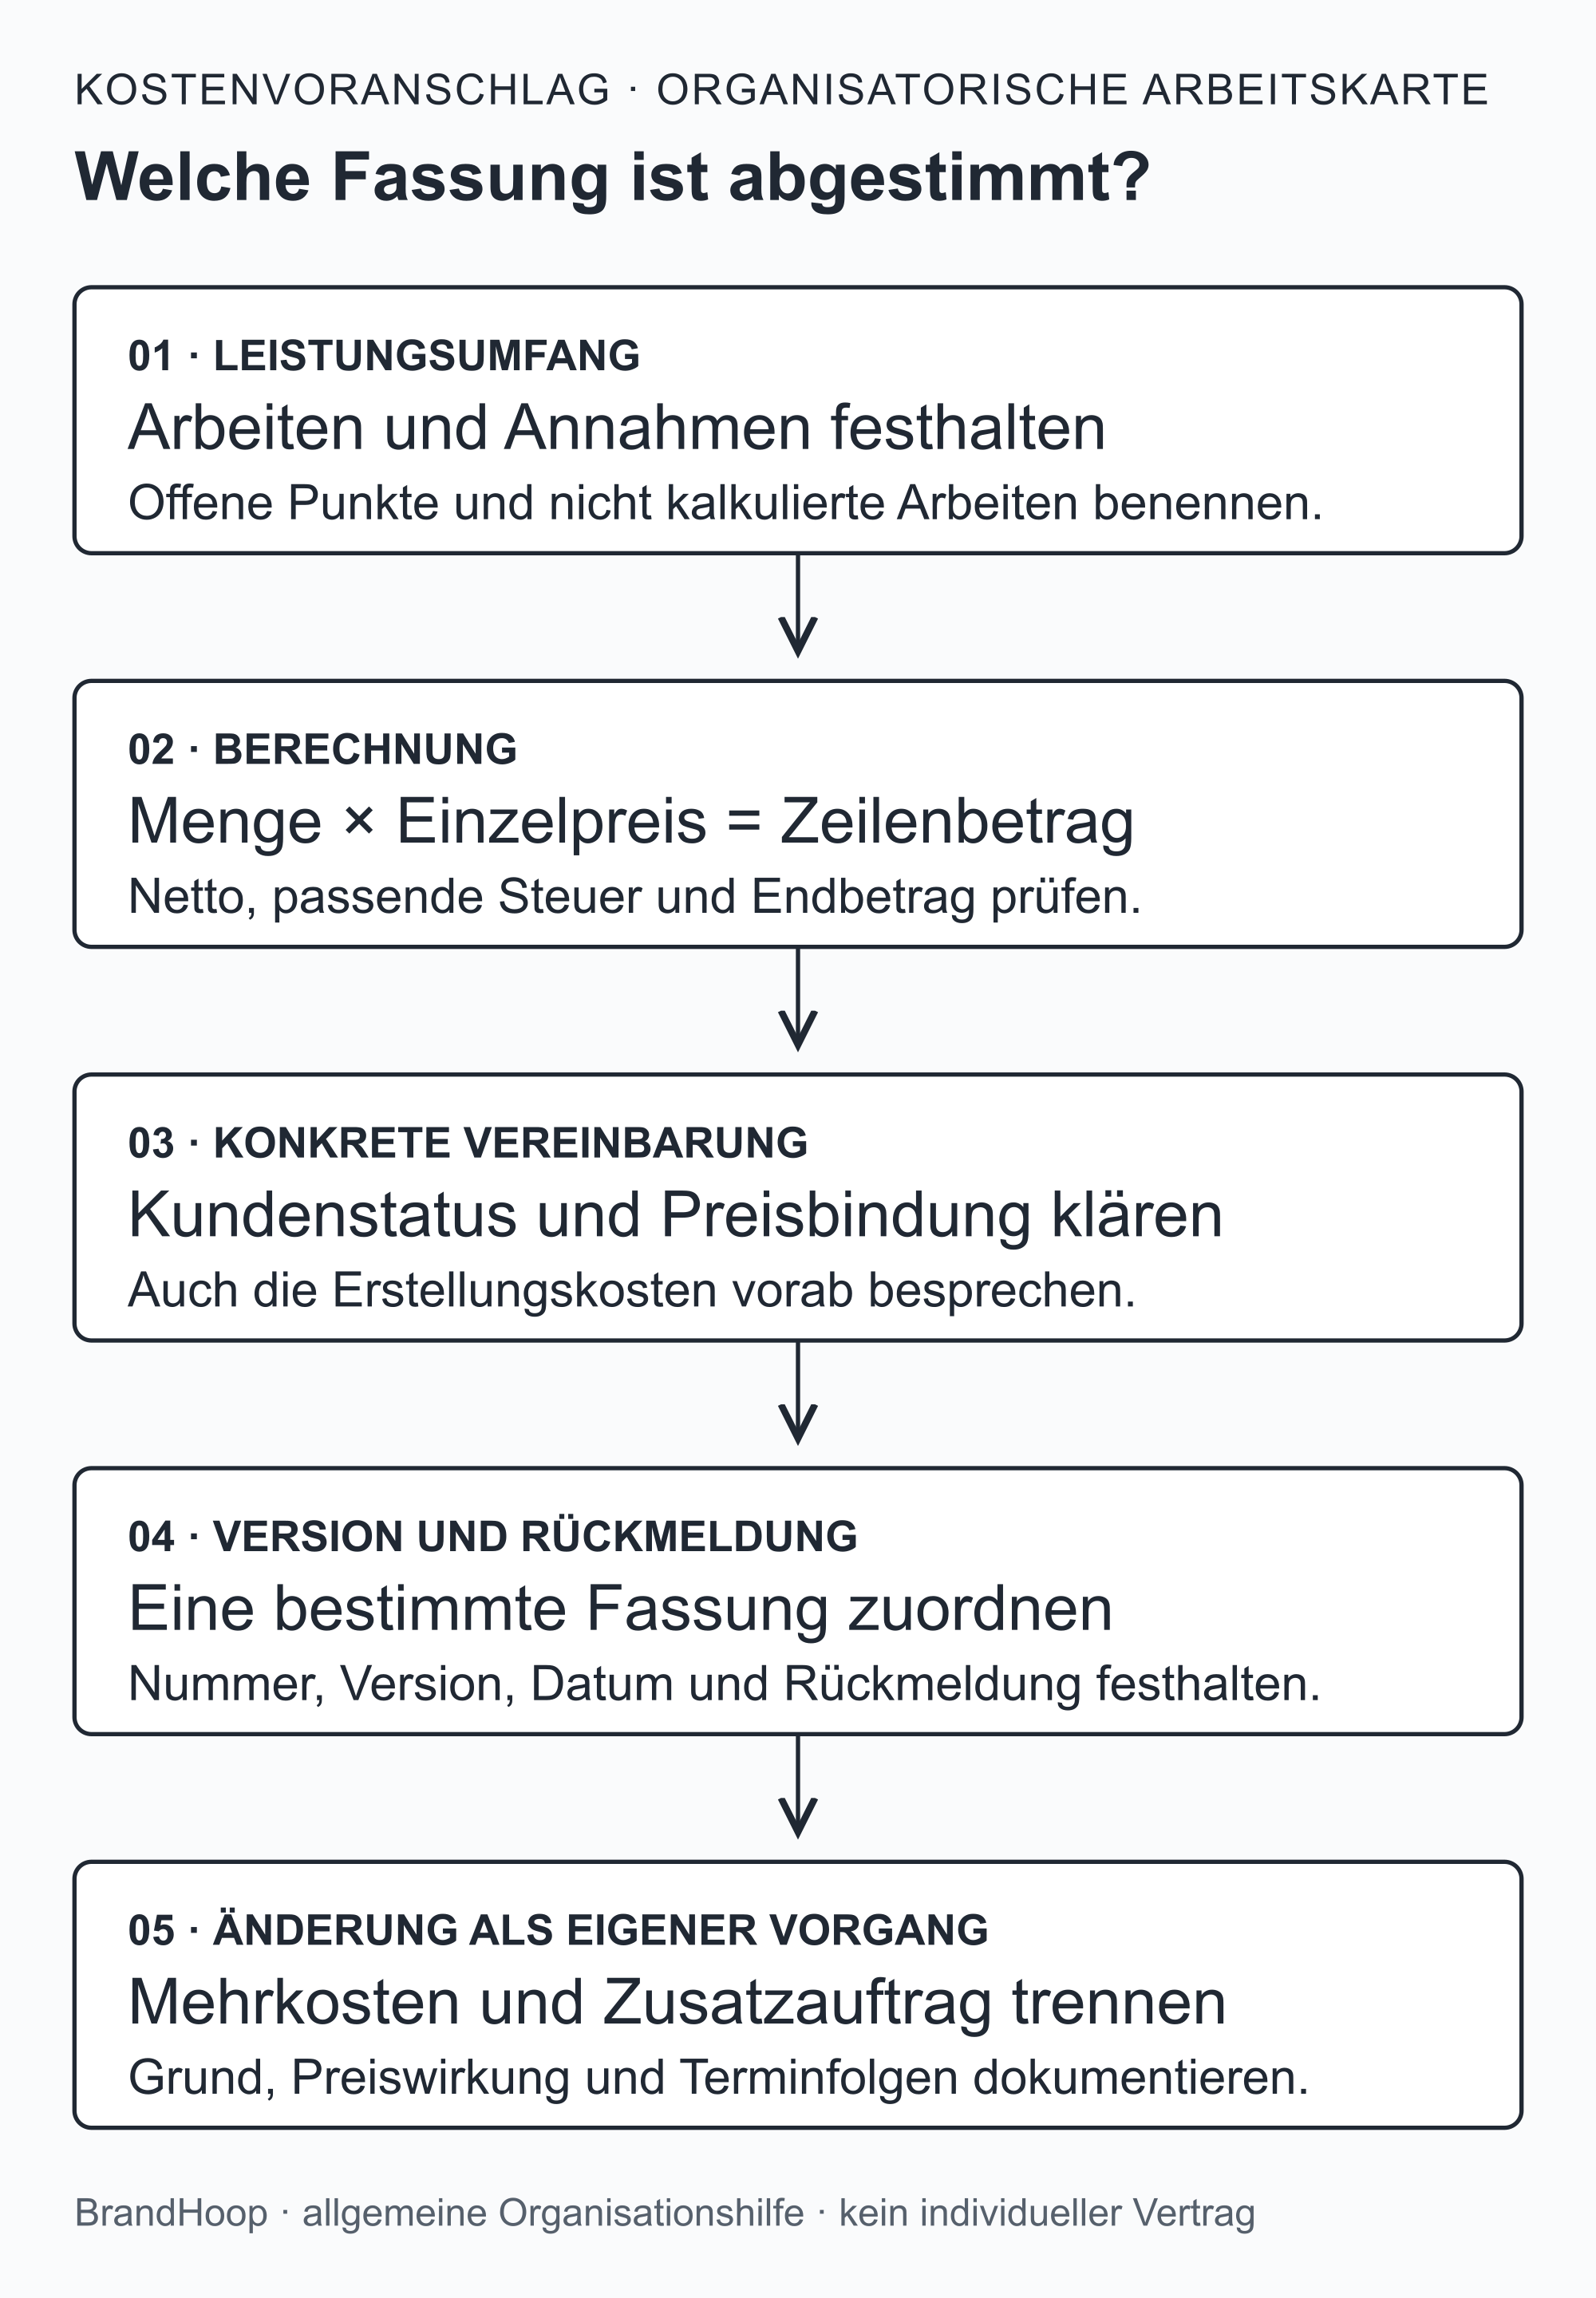
Die Positionsliste beginnt beim tatsächlichen Auftrag. Wenn noch unklar ist, welche Anschlüsse vorhanden sind oder welche Ausführung der Kunde möchte, bleibt auch die Berechnung an diesen Stellen offen. Die folgenden sechs Schritte helfen, solche Fragen sichtbar zu halten. [b]
Grundlage festhalten: Eine Besichtigung, ein Plan oder aufgenommene Maße bilden den Ausgangspunkt. Zum Datum gehört die Unterscheidung zwischen dem, was bereits geprüft wurde, und dem, was Sie vorerst annehmen.
Arbeiten beschreiben: Bei „Montage Waschtisch“ sollte erkennbar sein, ob auch Demontage, Anschluss, Funktionsprüfung und Entsorgung dazugehören. Jede kalkulierte Arbeit bekommt einen Platz in der Positionsliste.
Mengen und Einheiten bestimmen: Je nach Arbeit passen Stunden, Stück, m² oder Laufmeter. Materialmenge und bearbeitete Fläche müssen dabei nicht gleich sein. Das Beispiel unten zeigt beide Werte getrennt.
Preise rechnen: Menge mal Einzelpreis ergibt den Zeilenbetrag. Getrennte Positionen für Arbeit, Material und Nebenkosten machen die Zusammensetzung der Summe sichtbar.
Termine und Grenzen nennen: Ein gewünschter Beginn ist noch kein bestätigter Termin. Zur Kalkulation gehören deshalb auch die Materialverfügbarkeit und konkret benannte Arbeiten, die Sie nicht eingerechnet haben.
Version und nächste Schritte erklären: Eine Versionsangabe zeigt, über welche Fassung Sie sprechen. Daneben braucht der Kunde eine verständliche Erklärung, wie er den Auftrag erteilen kann.
Gegenüber Konsumenten müssen die Endpreise einschließlich Umsatzsteuer sowie weiterer Abgaben und Zuschläge angegeben werden. Das erläutert das staatliche Konsumentenportal. Netto bedeutet ohne Umsatzsteuer, brutto einschließlich Umsatzsteuer. Die Nettoansätze können zusätzlich sichtbar sein; der Bruttoendbetrag muss klar erkennbar bleiben. [9]
Vorlage zum Kopieren
Die Felder und die Positionstabelle lassen sich in Ihr eigenes Dokument übernehmen. An den markierten Stellen stehen später die Angaben zum tatsächlichen Auftrag. Die Vorlage ordnet die Kalkulation und ihre Voraussetzungen; sie ist weder ein vollständiger Mustervertrag noch eine abschließende Liste gesetzlicher Pflichtangaben. [b]
Kopf und Projekt
| Feld | Eintrag |
|---|---|
| Dokument | Kostenvoranschlag Nr. [Eintrag]; Version [Eintrag]; Datum [Eintrag] |
| Betrieb | Name, Anschrift und erreichbare Kontaktperson [Eintrag] |
| Auftraggeber und Objekt | Name/Firma, Anschrift, Ausführungsort [Eintrag] |
| Kundenstatus für diesen Auftrag | Verbraucher / Unternehmer: [Eintrag]; Grundlage der Einordnung [Eintrag] |
| Projekt und Leistungsumfang | Gewünschtes Ergebnis und konkret kalkulierte Arbeiten [Eintrag] |
| Kalkulationsgrundlage | Besichtigung/Plan/Maße vom [Eintrag]; offene Punkte [Eintrag] |
| Erstellungskosten | Kostenfrei oder vorab mitgeteiltes Entgelt [Eintrag]; Hinweis/Abstimmung vom [Eintrag] |
| Zeitlicher Bezug | Kalkulationsstand [Eintrag]; Abstimmung vorgesehen bis [Eintrag] |
Positionen und Summen
| Pos. | Arbeit oder Material | Menge / Einheit | Einzelpreis netto € | Betrag netto € | USt-Satz |
|---|---|---|---|---|---|
| 1 | [Leistung konkret beschreiben] | [Eintrag] | [Eintrag] | [Eintrag] | [Eintrag] |
| 2 | [Material mit Ausführung/Qualität] | [Eintrag] | [Eintrag] | [Eintrag] | [Eintrag] |
| 3 | [Anfahrt, Entsorgung oder andere Nebenkosten] | [Eintrag] | [Eintrag] | [Eintrag] | [Eintrag] |
Summe netto: [Eintrag] €
Umsatzsteuer nach anwendbarem Satz: [Eintrag] €
Endbetrag einschließlich USt und kalkulierter Zuschläge: [Eintrag] €
Zeilenbetrag netto = Menge × Einzelpreis netto. Steuerbetrag = steuerpflichtiger Nettobetrag × Steuersatz. Endbetrag = Nettosumme + Steuerbetrag. Bei mehreren Steuersätzen berechnen Sie die Summe für jeden Satz getrennt. [c]
Die 20 % im folgenden Beispiel gelten unter den dort genannten Annahmen. Steuerbefreiungen oder andere anwendbare Sätze brauchen eine passende Darstellung. Das USP zu Steuersätzen und Steuerbefreiungen erläutert die Unterschiede. [10]
Auch eine besondere Steuerschuldnerschaft verändert die Darstellung. Beim sogenannten Reverse Charge schuldet das empfangende Unternehmen die Umsatzsteuer; die Rechnung wird dann ohne gesonderten Steuerausweis ausgestellt. Die Summenfelder der Vorlage müssen zum tatsächlichen Steuerfall passen. [11]
Annahmen, Termine und Abstimmung
Enthalten: konkret zugeordnete Nebenarbeiten, Anfahrt und Entsorgung [Eintrag].
Nicht kalkuliert: konkret benannte zusätzliche Arbeiten [Eintrag]; offene technische Prüfung [Eintrag].
Annahmen: Zustand vorhandener Anschlüsse/Untergründe, Zugänglichkeit und beigestelltes Material [Eintrag].
Verbindlichkeit: verbindlich oder ausdrücklich unverbindlich [Eintrag]; mit der konkreten Vereinbarung abstimmen.
Termine: gewünschter Beginn [Eintrag]; bestätigter Beginn [Eintrag]; voraussichtliche Dauer und Voraussetzungen [Eintrag].
Änderungen: zuständige Ansprechperson [Eintrag]; den Zusatzauftrag, seine Kosten und seine Folgen für die Termine getrennt aufschreiben.
Abstimmung: besprochene Version [Eintrag]; Name, Datum und Inhalt der Rückmeldung [Eintrag].
Bei einer Unterschrift sollte klar sein, ob sie den Erhalt des Dokuments, die Zustimmung zu einzelnen Angaben oder die Beauftragung bestätigt. Die Beauftragung und ihre Bedingungen müssen zum konkreten Fall passen. [b]
Eine Liste der nicht kalkulierten Arbeiten ersetzt keine fachliche Prüfung und hebt gesetzliche Informations- und Warnpflichten nicht auf. Die WKO erläutert etwa die Warnpflicht bei erkennbar ungeeignetem Material oder unrichtigen Anweisungen des Auftraggebers. [5]
Beispiel: begrenzte Waschtischarbeiten
Alle Angaben sind erfunden. Muster-Nr. 2026-MUSTER-01, Datum 12.10.2026, Auftraggeber: fiktive Privatkundschaft. Gegenstand: Austausch eines Waschtischs und Verlegung von 4,00 m² Wandfliesen auf vorbereitetem Untergrund außerhalb des Duschbereichs. Für die Rechendemonstration wird ein verbindlicher Kostenvoranschlag über genau diesen Umfang angenommen. Ein realer Betrieb hat diesen Preis nicht zugesagt. [a]
Für die Umsatzsteuer wird ein regelbesteuerter Betrieb und eine in Österreich dem Normalsteuersatz unterliegende Leistung angenommen. Der Normalsteuersatz beträgt 20 %. [10]
| Position | Menge / Einheit | Einzelpreis netto € | Betrag netto € |
|---|---|---|---|
| 1. Baustellenschutz im Arbeitsbereich | 1 Pauschale | 80,00 | 80,00 |
| 2. Demontage vorhandener Waschtisch | 2 Stunden | 65,00 | 130,00 |
| 3. Montage, Anschluss und Prüfung Waschtisch | 3 Stunden | 65,00 | 195,00 |
| 4. Wandfliesen verlegen: Arbeit | 4,00 m² | 55,00 | 220,00 |
| 5. Waschtisch und Armatur: Material | 1 Set | 420,00 | 420,00 |
| 6. Wandfliesen: Material | 4,40 m² | 32,00 | 140,80 |
| 7. Kleber und Fugenmaterial | 1 Set | 48,00 | 48,00 |
| 8. Anschlussmaterial | 1 Set | 37,00 | 37,00 |
| 9. Anfahrt | 1 Pauschale | 45,00 | 45,00 |
| 10. Entsorgung demontierter Teile | 1 Pauschale | 55,00 | 55,00 |
Summen nach Kostenblöcken
| Kostenblock | Netto € | USt 20 % € | Brutto € |
|---|---|---|---|
| Arbeiten, Positionen 1–4 | 625,00 | 125,00 | 750,00 |
| Material, Positionen 5–8 | 645,80 | 129,16 | 774,96 |
| Nebenkosten, Positionen 9–10 | 100,00 | 20,00 | 120,00 |
| Gesamt | 1.370,80 | 274,16 | 1.644,96 |
Rechenkontrolle: Die Materialzeile 6 ergibt 4,40 × 32,00 € = 140,80 € netto; dazu 28,16 € USt, zusammen 168,96 € brutto. Alle zehn Zeilen ergeben 1.370,80 € netto. 1.370,80 € × 20 % = 274,16 € USt; der Endbetrag beträgt 1.644,96 € brutto. [a]
Die Materialmenge von 4,40 m² enthält gegenüber 4,00 m² verlegter Fläche eine fiktive Zugabe von 0,40 m². Diese Zugabe gilt nur im Beispiel. Daraus folgt keine allgemeine Verschnittregel.
Leistungsgrenze und Annahmen des Beispiels
Das Muster geht davon aus, dass die vorhandenen Anschlüsse und der vorbereitete Untergrund geeignet sind. Die tatsächliche Eignung müssten Sie vor der Ausführung fachlich prüfen. Nicht kalkuliert sind Leitungsverlegungen, Elektroarbeiten, Untergrundsanierung, Eingriffe in Abdichtungen, Feuchteschäden und Arbeiten an Dusche oder Badewanne. In einem echten Auftrag müssten Sie Materialausführung und Maße genau beschreiben.
Beginn und Dauer müssten Sie abstimmen, nachdem Sie die Voraussetzungen und die Lieferverfügbarkeit geprüft haben. Im Muster kostet die Erstellung des Kostenvoranschlags nichts. Der Gesamtbetrag gehört zur erfundenen Positionsliste. Eine komplette Badsanierung ist damit nicht kalkuliert.
Mehrkosten und zusätzliche Arbeiten
Bei einem Kostenvoranschlag ohne Richtigkeitsgarantie kann während der Arbeiten eine unvermeidliche, beträchtliche Überschreitung erkennbar werden. Sobald das feststeht, müssen Sie den Auftraggeber unverzüglich informieren. Er kann dann vom Vertrag zurücktreten, muss die bereits geleistete Arbeit aber angemessen vergüten. Unterbleibt die Mitteilung, verlieren Sie den Anspruch wegen der Mehrarbeiten. Das regelt § 1170a Abs. 2 ABGB. [7]
Eine allgemein erlaubte prozentuale Erhöhung lässt sich daraus nicht ableiten. Ob die Überschreitung beträchtlich ist, hängt vom Einzelfall ab; auch ein unverbindlicher Kostenvoranschlag verlangt eine sorgfältige Berechnung. Für die Mitteilung empfiehlt sich eine konkrete Erklärung des Grundes und der voraussichtlichen Mehrkosten, soweit sie bereits abschätzbar sind. Dazu gehört im Projekt auch die Auswirkung auf den Termin. [1]
Zusätzliche Wünsche des Kunden sind eine eigene Frage. Wenn er andere oder weitere Arbeiten beauftragt, sollten deren Umfang und Kosten getrennt festgehalten werden. Die WKO empfiehlt, vor der Ausführung die schriftliche Zustimmung zu den konkreten Zusatzkosten einzuholen. Das gilt auch dann, wenn der bisherige Kostenvoranschlag verbindlich war. [1] [2]
Ein Nachtrag ergänzt den bisherigen Kostenvoranschlag. Als Arbeitsunterlage verbindet er die Änderung mit der passenden Nummer und Version. Dafür eignen sich diese Angaben: [b]
Bezug auf Kostenvoranschlagsnummer und Version.
Änderung, Anlass und betroffene Positionen.
Welche Arbeiten hinzukommen oder entfallen und wie sich die Kosten ändern.
Auswirkung auf Termine und neue Kostenübersicht.
Rückmeldung des Auftraggebers mit Datum.
Der allgemeine Satz „Mehrkosten möglich“ enthält diese Informationen nicht. Fallen die tatsächlichen Kosten niedriger aus, kommt es für die Abrechnung auf die vereinbarte Abrechnungsart an. Ein Kostenvoranschlag und ein Pauschalpreis sind auch dabei unterschiedliche Vereinbarungen. [1] [5]
Checkliste vor dem Versand
Vor dem Versand lohnt sich ein letzter Durchgang aus Kundensicht. Die Angaben sollen den kalkulierten Auftrag verständlich machen und mit der besprochenen Vereinbarung übereinstimmen. [b]
Stimmen Projekt, Auftraggeber, Objekt und Version?
Sind Arbeiten, Materialien, Mengen und Einheiten nachvollziehbar?
Sind Anfahrt, Entsorgung und weitere Zuschläge eindeutig zugeordnet?
Stimmen Zeilen, Steuersatz, Nettosumme und Bruttoendbetrag?
Passen Kundenstatus und Erstellungskosten zur Vereinbarung? Haben Sie auch die Verbindlichkeit wie vereinbart angegeben?
Versteht der Kunde die Annahmen, offenen technischen Fragen, Termine und nächsten Schritte?
Die tatsächlich versandte Fassung und die Antworten darauf gehören zum Projekt. Bei der späteren Abrechnung lässt sich dann nachsehen, welche Version Sie mit dem Kunden besprochen haben. Die Vorlage erhält ihren Inhalt durch die Arbeiten, die Sie für diesen Auftrag tatsächlich kalkuliert haben.
Weiterlesen
- Auftragsformular erstellen: vereinbarte Arbeiten für das Team festhalten.
- Projektstatusbericht erstellen: den aktuellen Stand eines Auftrags aufschreiben.
- Zahlungserinnerung schreiben: Rechnung und Zahlung prüfen, dann sachlich erinnern.
Quellen und Anwendung
Die rechtlichen Grundlagen und Steuerangaben wurden am 16.10.2026 anhand österreichischer Primärquellen geprüft. Die beiden WKO-Seiten zum Kostenvoranschlag nennen den Stand 15.10.2025. Ein Aktualisierungsdatum im RIS ist vom Inkrafttreten einer Vorschrift zu unterscheiden. [1] [2] [7]
Artikel, Rechenbeispiel und Strukturvorlage geben eine allgemeine Orientierung. Die Vorlage unterstützt die Abstimmung Ihrer Kalkulation. Sie enthält keinen Vertrag für einen bestimmten Einzelfall und passt nicht automatisch zu jeder rechtlichen Konstellation.
Redaktionelle Fassung vom 16.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[a] Redaktionelle Beispiele. Als Muster oder fiktiv bezeichnete Inhalte veranschaulichen mögliche Situationen. Sie sind keine echten Kundenfälle und kein Nachweis einer gemessenen Wirkung.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
[c] Redaktionelle Darstellung. Die Darstellung veranschaulicht einen Zusammenhang. Sie ist weder eine echte Kundenreferenz noch ein Nachweis einer gemessenen Wirkung.
Quellennachweise und Einordnung (11 Quellen)
- Kostenvoranschlag – Allgemeiner Überblick — Wirtschaftskammer Österreich
Erklärt Kostenaufgliederung, Angebot, Schätzung und Pauschalpreis sowie den Umgang mit Kostenüberschreitungen und Zusatzarbeiten. Der genannte Prozentsatz ist kein allgemein erlaubter Aufschlag. Keine Marktpreise oder Wirkung der Vorlage belegt. Die Passage zu niedrigeren tatsächlichen Kosten unterscheidet sich von der Werkvertragsseite; daraus wird keine allgemeine Abrechnungsregel übernommen. Geprüft: 2026-10-16.
- Kostenvoranschlag – FAQs — Wirtschaftskammer Österreich
Belegt die Unterscheidung Verbraucher/B2B, den Vorabhinweis auf Erstellungskosten und die empfohlene schriftliche Zustimmung zu Zusatzkosten. Die Empfehlung wird nicht als allgemeines gesetzliches Schriftformerfordernis formuliert. Kein fester Gebührensatz und keine pauschal zulässige Mehrkostenquote abgeleitet. Geprüft: 2026-10-16.
- RIS: § 5 KSchG – Kostenvoranschläge — Rechtsinformationssystem des Bundes
Belegt den vorherigen Hinweis auf die Zahlungspflicht gegenüber Verbrauchern und die Richtigkeitsgewähr des vertraglich zugrunde gelegten Voranschlags, sofern das Gegenteil nicht ausdrücklich erklärt wird. Keine Aussage über konkrete Gebühren oder eine automatische Anrechnung bei Auftragserteilung. Geprüft: 2026-10-16.
- RIS: § 861 ABGB – Abschluss des Vertrags — Rechtsinformationssystem des Bundes
Belegt den Vertragsschluss durch gültige Annahme und übereinstimmenden Willen. Nicht jede Rückmeldung oder Unterschrift wird damit zur Beauftragung erklärt. Geprüft: 2026-10-16.
- Werkverträge – Warnpflicht des Werkunternehmers — Wirtschaftskammer Österreich
Belegt den bestimmten Erfolg als Gegenstand eines Werkvertrags sowie Prüf- und Warnpflichten bei erkennbar untauglichen Materialien und unrichtigen Anweisungen. Keine fachliche Freigabe der fiktiven Waschtischarbeiten. Die abweichende Aussage zum Vorteil bei niedrigerem Aufwand wird nicht als universelle Abrechnungsregel verwendet. Geprüft: 2026-10-16.
- RIS: § 883 ABGB – Form der Verträge — Rechtsinformationssystem des Bundes
Belegt die allgemeine Formfreiheit mit gesetzlichen Ausnahmen. Die Aussage zum zusätzlichen Dokument ist eine begrenzte Anwendung dieses Grundsatzes, kein Versprechen vollständiger Formfreiheit bei jedem Auftrag. Die ELI-Adresse lieferte 503; die hier genannte NormDokument-Seite wurde gelesen. Geprüft: 2026-10-16.
- RIS: § 1170a ABGB – Kostenvoranschlag — Rechtsinformationssystem des Bundes
Absatz 1 betrifft den dem Vertrag zugrunde gelegten Voranschlag mit ausdrücklicher Richtigkeitsgarantie. Absatz 2 regelt unvermeidliche beträchtliche Überschreitungen ohne Garantie, unverzügliche Anzeige, Rücktritt und den Verlust des Mehrarbeitsanspruchs bei unterbliebener Anzeige. Keine gesetzliche Prozentgrenze, keine zusätzliche Kundenleistung in den garantierten Umfang hineingelesen. Geprüft: 2026-10-16.
- RIS: § 1 KSchG – Geltungsbereich — Rechtsinformationssystem des Bundes
Belegt die Zuordnung nach Zugehörigkeit des konkreten Geschäfts zum Unternehmen. Das private Badezimmer ist ein erklärendes Beispiel, keine Feststellung zum Status einer realen Person. Die ursprüngliche Gesamtfassungs-URL blieb im Artikel erhalten, lieferte beim Abruf aber 503; gelesen wurde diese direkte Normseite. Geprüft: 2026-10-16.
- Konsumentenfragen: Kostenvoranschlag — Sozialministerium – staatliches Konsumentenportal
Bestätigt Bruttoendpreise einschließlich Umsatzsteuer sowie weiterer Abgaben und Zuschläge gegenüber Konsumenten. Die dort vereinfacht angeführten Prozentwerte werden nicht als generell erlaubte Kostenüberschreitung übernommen. Hinweise zu Zusatzaufträgen und einer möglichen Anrechnung von Erstellungskosten sind Orientierung, keine Zusage für jeden Vertrag. Geprüft: 2026-10-16.
- Steuersätze und Steuerbefreiungen der Umsatzsteuer — Unternehmensserviceportal; inhaltlich Bundesministerium für Finanzen
Bestätigt 20 % als österreichischen Normalsteuersatz und das Bestehen anderer Steuersätze und Befreiungen. Die Einstufung eines realen Auftrags wird nicht geprüft; die Musterrechnung setzt einen passenden regelbesteuerten Fall ausdrücklich voraus. Keine Marktpreise, Rundungsregel oder individuelle Steuerberatung belegt. Geprüft: 2026-10-16.
- Reverse Charge System — Unternehmensserviceportal; inhaltlich Bundesministerium für Finanzen
Erklärt den Übergang der Umsatzsteuerschuld auf das empfangende Unternehmen und die Rechnung ohne gesonderten Steuerausweis im Reverse-Charge-Fall. Der Artikel nennt dies als bedingte Ausnahme; er bestimmt nicht, dass ein beliebiger Handwerksauftrag darunter fällt. Rechnungsvorschriften werden nicht als vollständige Pflichtangaben eines Kostenvoranschlags ausgegeben. Geprüft: 2026-10-16.