Umsatzbericht erstellen: Aufträge, Rechnungen und Zahlungen im Überblick
Lesedauer: ca. 5 Minuten für den Haupttext. Vorlagen und Details nach Bedarf.
Ausführliche Fassung mit Vorlagen, Berechnungen und weiteren Prüfungen
Auf Ihrem Konto kommt Geld an, doch ein Teil davon gehört zu Arbeiten aus dem Vormonat. Für einen brauchbaren Umsatzbericht braucht jede Zahl deshalb ihren eigenen Platz. Trennen Sie das neu bestätigte Geschäft von erbrachter Leistung und tatsächlich erhaltenem Geld. So lässt sich später nachvollziehen, was hinter einer Monatssumme steckt. [b]
Die Excel-Vorlage unten zeigt das an fiktiven Vorgängen für August und September 2026. Sie können damit eine interne Monatsübersicht vorbereiten und offene Datenfragen markieren. Eine vollständige Buchhaltung oder steuerliche Gewinnermittlung entsteht daraus nicht. [a]
Zuerst festlegen, welche Zahl was bedeutet
Netto bedeutet ohne Umsatzsteuer (USt), brutto einschließlich Umsatzsteuer. [1] Diese Angaben gehören direkt zur jeweiligen Kennzahl.
Für den Management-Umsatz zählt in diesem Muster eine erbrachte und bestätigte Leistung einmal, netto und am Leistungsdatum. Spätere Rechnungen oder Zahlungen erhöhen ihn nicht. Erlöskorrekturen gehören in den Korrekturmonat; frühere Monatsberichte bleiben unverändert. [a]
Für den Vergleich zweier Monate müssen diese Festlegungen gleich bleiben. Wenn Sie im einen Monat Leistungen und im nächsten Zahlungseingänge als Umsatz heranziehen, verändert sich schon die Bedeutung der Zahl. Halten Sie deshalb die gewählte Zählregel beim Bericht fest, ebenso den Umgang mit späteren Korrekturen. [b]
Die anderen Kennzahlen folgen ihren eigenen Quellen:
| Kennzahl im Muster | Was im Monat zählt |
|---|---|
| Auftragseingang netto | Neu bestätigte Aufträge abzüglich erfasster Auftragsstornos |
| Rechnungsvolumen netto | Ausgestellte Rechnungen einschließlich Anzahlungsrechnungen, vermindert um Gutschriften; maßgeblich ist das Rechnungsdatum |
| Saldo der Kundenbewegungen brutto | Tatsächliche Kundenzahlungseingänge abzüglich Rückzahlungen |
Diese Werte ergeben zusammen keine sinnvolle Gesamtsumme. Sie betrachten teils denselben Vorgang. Zieht man vom Management-Umsatz die zugeordneten Kosten desselben Zeitraums ab, entsteht das vereinfachte Management-Ergebnis des Musters. Es ist kein steuerlicher oder handelsrechtlicher Gewinn. [a]
Für die steuerliche Einnahmen-Ausgaben-Rechnung gilt grundsätzlich das Geldflussprinzip mit Ausnahmen, wie die WKO erläutert. Die interne Zählregel hier legt Ihre steuerliche Methode nicht fest. [2]
Die Excel-Vorlage herunterladen und öffnen
Musterbericht als XLSX herunterladen
Speichern Sie eine eigene Kopie. Im Blatt „Monatsbericht“ stehen die beiden Monate, im Blatt „Daten“ die 27 erfundenen Ereignisse. Die Formeln verwenden die Datenzeilen 6–32. Wenn Sie weitere Zeilen ergänzen, müssen sämtliche zugehörigen Formelbereiche und Prüfungen erweitert werden. Die Hinweise zur Arbeitsdatei erläutern den Rahmen. [a]
Zum Einstieg können Sie im Blatt „Daten“ die Einträge zur Rechnung R01 suchen. Dort stehen Rechnung und Zahlungen als eigene Ereignisse. Die erste Zahlung Z01 und die spätere Z02 gehören beide zu R01. Deren eindeutige Nummern helfen, jede Zahlung genau einmal zuzuordnen. Im Blatt „Monatsbericht“ sehen Sie anschließend, in welchem Monat die jeweilige Bewegung ausgewertet wird. [a]
Eine Änderung an einer Teilzahlung betrifft in der Arbeitsdatei den Zahlungssaldo und den offenen Rechnungsbestand. Der bereits bestätigte Management-Umsatz bleibt davon unberührt. Die Tabellen auf dieser Seite können Sie ebenfalls kopieren; sie rechnen hier aber nicht automatisch. [a]
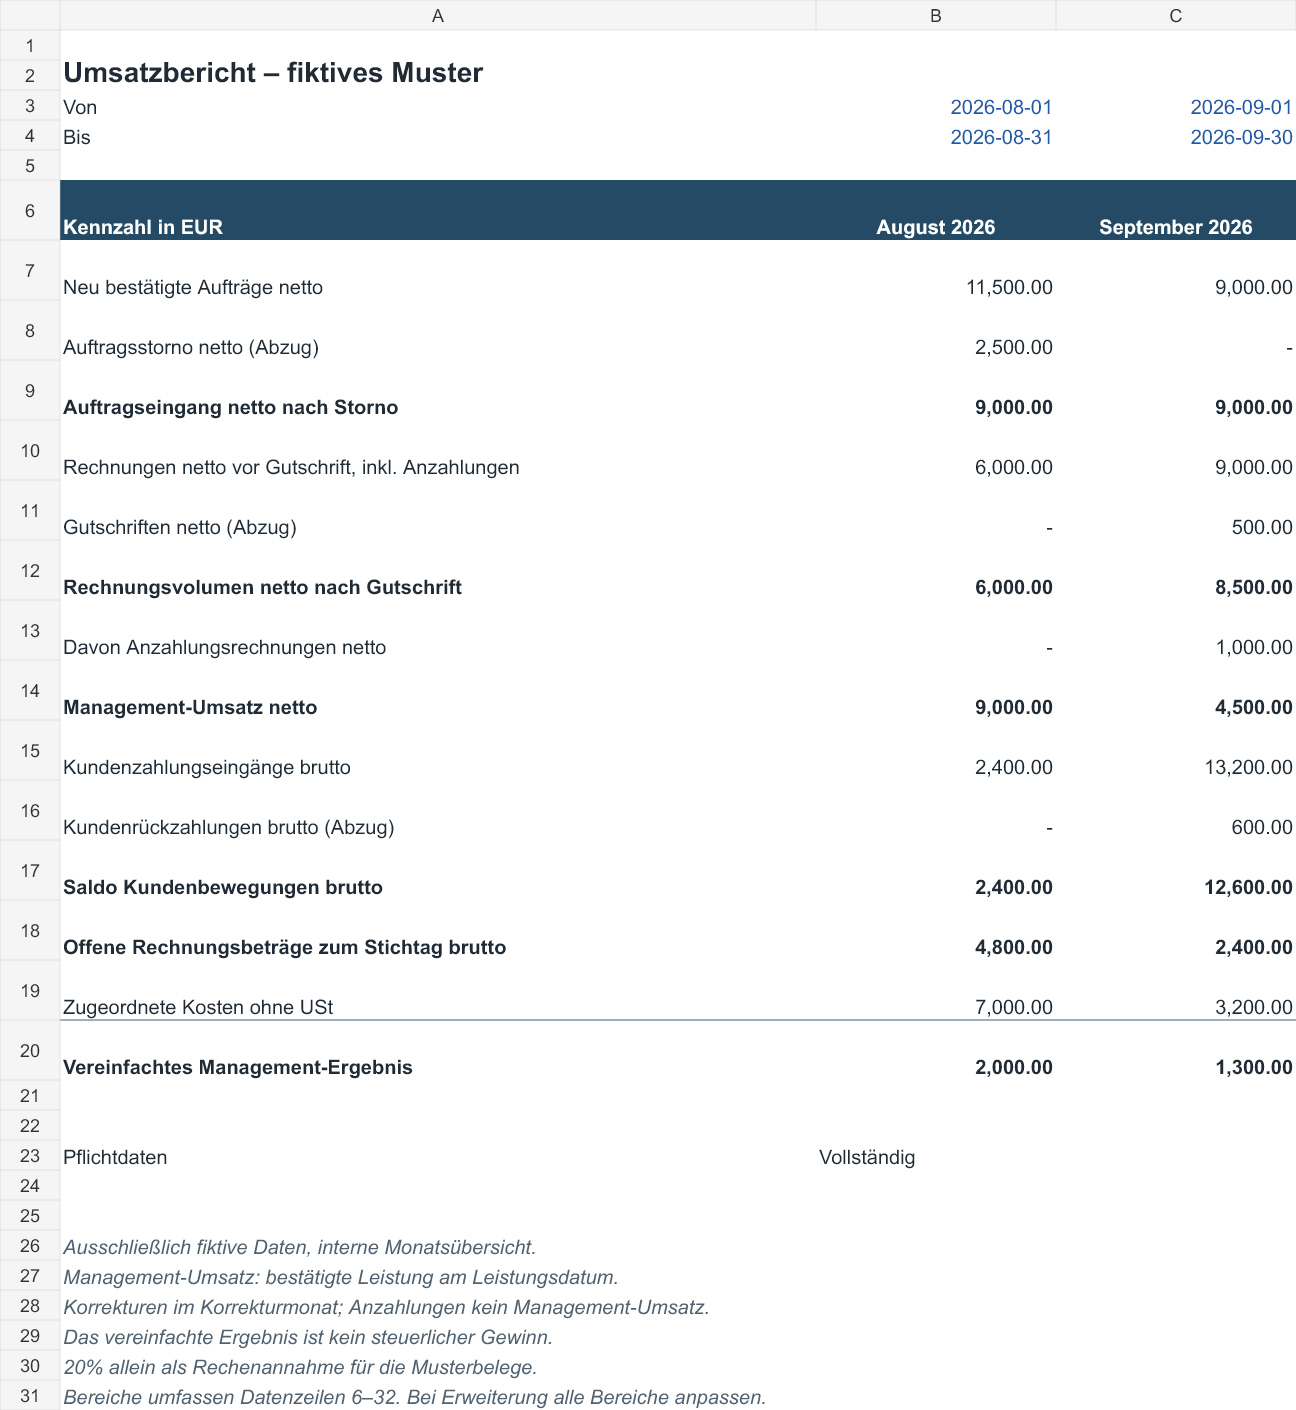
August und September 2026 im Muster
Alle Beispielwerte sind erfunden. Sie zeigen keine Marktpreise oder Ergebnisse eines echten Betriebs. Die angenommenen 20 Prozent USt gelten nur für diese Rechenübung und bestätigen keinen Steuersatz für eine konkrete Leistung. [a]
| Kennzahl in EUR | August 2026 | September 2026 |
|---|---|---|
| Auftragseingang netto nach Storno | 9 000,00 | 9 000,00 |
| Rechnungsvolumen netto nach Gutschrift | 6 000,00 | 8 500,00 |
| Management-Umsatz netto | 9 000,00 | 4 500,00 |
| Saldo der Kundenbewegungen brutto | 2 400,00 | 12 600,00 |
| Offene Rechnungsbeträge am Monatsende brutto | 4 800,00 | 2 400,00 |
| Zugeordnete Kosten ohne USt | 7 000,00 | 3 200,00 |
| Vereinfachtes Management-Ergebnis | 2 000,00 | 1 300,00 |
Die Kosten im Muster gehören jeweils zum ausgewerteten Monat. Ihre Zahlungsdaten werden hier nicht ausgewertet. Für August ergibt sich aus 9.000,00 EUR Management-Umsatz und 7.000,00 EUR Kosten das vereinfachte Ergebnis von 2.000,00 EUR. Im September sind es 4.500,00 − 3.200,00 = 1.300,00 EUR. Ob die Kosten eines echten Betriebs vollständig erfasst und richtig zugeordnet sind, bestätigt diese Übung nicht. [a]
Beim Musterauftrag A02 liegen Leistung und Rechnung in verschiedenen Monaten. Die Leistung vom 28.08.2026 zählt mit 3.000,00 EUR netto zum August-Management-Umsatz. Die Rechnung R02 wird erst am 02.09.2026 ausgestellt und zählt deshalb zum September-Rechnungsvolumen. Der Zahlungseingang gehört wiederum in die Zahlungsübersicht. [a]
Für den September-Management-Umsatz zählt die bestätigte Leistung A04 mit 5.000,00 EUR netto, abzüglich der Erlöskorrektur G01 von 500,00 EUR netto. Die im September ausgestellte Rechnung R02 betrifft weiterhin eine August-Leistung. Dadurch kann das Rechnungsvolumen steigen, während nach der festen Musterregel weniger Management-Umsatz erfasst wird. [a]
Beim August-Auftragseingang ist A03 mit 2.500,00 EUR netto bereits abgezogen: Der Auftrag wurde vor Leistung, Rechnung und Zahlung storniert. Die September-Anzahlungsrechnung R04 über 1.000,00 EUR netto gehört zum Rechnungsvolumen. Die Leistung für A05 ist noch nicht erbracht und erzeugt deshalb im Muster keinen Management-Umsatz. [a]
Zur Anzahlungsrechnung R04 gehört die Zahlung Z05 vom 15.09.2026 über 1.200,00 EUR brutto. Sie erscheint als Kundenzahlung. Auch bei einer späteren Leistungserfassung wird daraus keine zusätzliche neue Leistung; die Anzahlung bleibt dem ursprünglichen Auftrag zugeordnet. [a]
Die höheren September-Zahlungen enthalten Begleichungen früherer Leistungen. Zugleich sinkt der Management-Umsatz um 50 Prozent. [a] Zwei Monate erklären weder einen Saisoneffekt noch eine Werbewirkung. Bei einem Vorperiodenumsatz von null lässt sich keine sinnvolle prozentuale Wachstumsrate berechnen. [b] Der vollständige Musterfall zeigt alle zugehörigen Listen.
Eine Rechnung mit Teilzahlungen und Gutschrift prüfen
Die Rechnung R01 gehört zur am 20.08.2026 bestätigten Leistung A01 über 6.000,00 EUR netto. Die Rechnung vom 21.08.2026 beträgt 7.200,00 EUR brutto. Darauf gehen am 25.08.2026 zunächst 2.400,00 EUR ein, am 10.09.2026 weitere 4.800,00 EUR. Beide Zahlungen begleichen zusammen dieselbe Rechnung. Jede wird einmal erfasst; der Leistungswert bleibt einmaliger Management-Umsatz. [a]
Am 25.09.2026 folgt G01, ein Preisnachlass von 500,00 EUR netto beziehungsweise 600,00 EUR brutto. Er mindert im Muster das September-Rechnungsvolumen und den September-Management-Umsatz. Die Rückzahlung am 26.09.2026 wird mit −600,00 EUR brutto separat erfasst. Nach Gutschrift und Rückzahlung ist R01 ausgeglichen. Der offene Septemberbestand von 2.400,00 EUR brutto gehört vollständig zu R03. [a]
Für die Kontrolle des gesamten Septemberbestands nehmen Sie den offenen Augustbestand als Anfangswert. Von R01 waren am Augustende noch 4.800,00 EUR brutto offen. Dieser Rest gehört deshalb in die September-Abstimmung. Dazu kommen die neuen Rechnungen brutto; Gutschriften und erhaltene Zahlungen werden abgezogen. Rückzahlungen werden wieder addiert. Für die Vorgänge im Muster lautet die Rechnung: [a]
4.800,00 + 10.800,00 − 600,00 − 13.200,00 + 600,00 = 2.400,00 EUR brutto. [a]
Die letzten 600,00 EUR stehen mit einem Pluszeichen in der Abstimmung, weil die Gutschrift den offenen Bestand zuvor schon gesenkt hat. Die Rückzahlung gehört zu dieser Korrektur. Die 13.200,00 EUR Kundenzahlungseingänge und 600,00 EUR Rückzahlungen bleiben zugleich als eigene Bewegungen erkennbar; ihr Zahlungssaldo beträgt 12.600,00 EUR brutto. [a]
Diese Kontrollrechnung gilt für die Vorgänge des Musters. Weitere Änderungen am Rechnungsbestand brauchen ebenfalls einen Beleg, damit die Abstimmung nachvollziehbar bleibt. [b]
Die ausführliche Abstimmung mit Formeln führt vom Anfangsbestand über die einzelnen Bewegungen zum Endbestand. Ungeklärte Überzahlungen und Kundenguthaben bleiben gesondert sichtbar. [b]
Den eigenen Monatsbericht aufbauen und kontrollieren
Für Ihren ersten Bericht genügt ein klar abgegrenzter Zeitraum. Halten Sie Währung und Datenstand fest. Bei offenen Rechnungen gehören der Anfangsbestand und ältere, noch nicht vollständig bezahlte Belege dazu. Eindeutige IDs, also eigene Nummern, verbinden Aufträge und Leistungen mit den Belegen. Jede Zahlung braucht ebenfalls ihre eigene ID. [b]
Die Verbindung der IDs ist gerade bei Teilzahlungen wichtig. Wenn Sie für jede Zahlung nochmals den vollen Rechnungsbetrag übernehmen, wächst das Rechnungsvolumen rechnerisch mit der Anzahl der Zahlungen. Im eigenen Bericht bleibt deshalb die Rechnung ein Beleg; darunter lassen sich die einzelnen Zahlungsvorgänge und der noch offene Rest nachvollziehen. Für die Erfassung bestätigter Aufträge hilft das Auftragsformular. [b]
Vor dem Summieren prüfen Sie fehlende Beträge und doppelte IDs. Auch unbekannte Belegbezüge und uneinheitliche Datumsangaben brauchen Klärung. Ein leeres Feld ist kein bestätigter Nullbetrag. Ein fehlendes Leistungsdatum kann einen fehlenden Nachweis bedeuten; „noch nicht erbracht“ muss erkennbar bleiben. Und Schätzungen bei Kosten brauchen eine Kennzeichnung. Fehlen wichtige Kosten, bleibt das Ergebnis ungeklärt. [b]
Auch eine Summe von null beweist keine vollständige Datengrundlage. Ein fehlender Vorgang kann in der Summe unsichtbar bleiben. Offene Datenfragen und verbleibende Differenzen gehören deshalb zum Bericht, bevor Sie die Werte für Entscheidungen verwenden. [b]
Die Datei enthält für fehlende Pflichtbeträge und doppelte Ereignis-IDs Hinweise mit „Prüfen“. Ob ein Vorgang im Export ganz fehlt, erkennt sie nicht selbst. Vergleichen Sie die Einträge deshalb mit Ihren ursprünglichen Listen. Bei der Abstimmung müssen netto plus USt den Bruttobetrag ergeben und Teilzahlungen zum offenen Rest passen. Die Anleitung für den eigenen Bericht führt durch diese Kontrollen. [a]
Der Saldo der Kundenbewegungen zeigt weiterhin nur Kundengeld. Er ist kein vollständiger Cashflow, also keine Übersicht aller Geldbewegungen des Betriebs. Lieferantenzahlungen oder Kreditbewegungen fehlen hier. [a] Erst nach der Abstimmung eines offenen Rechnungsbetrags passt bei Bedarf die Vorlage für eine Zahlungserinnerung. [b]
Redaktionelle Fassung vom 16.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
[a] Redaktionelle Beispiele. Als Muster oder fiktiv bezeichnete Inhalte veranschaulichen mögliche Situationen. Sie sind keine echten Kundenfälle und kein Nachweis einer gemessenen Wirkung.
Quellennachweise und Einordnung (3 Quellen)
- Einnahmen-Ausgaben-Rechnung — Unternehmensserviceportal (USP); inhaltlich verantwortlich: Bundesministerium für Finanzen
Bestätigt den grundsätzlich erfolgten Zahlungsfluss mit Ausnahmen sowie brutto einschließlich und netto ohne Umsatzsteuer. Die im Muster angenommenen 20 Prozent werden dadurch nicht als Steuersatz für eine konkrete Leistung bestätigt. Geprüft: 2026-10-16.
- Das Geldflussprinzip in der Einnahmen-Ausgaben-Rechnung — Wirtschaftskammer Österreich (WKO)
Bestätigt das grundsätzliche Zufluss-Abfluss-Prinzip der steuerlichen Einnahmen-Ausgaben-Rechnung und Ausnahmen. Belegt keine individuelle Gewinnermittlungsart, keine Management-Kennzahl und keine Zahlen der fiktiven Arbeitsdatei. Geprüft: 2026-10-16.
- Steuerliche Gewinnermittlung — Unternehmensserviceportal (USP); inhaltlich verantwortlich: Bundesministerium für Justiz und Bundesministerium für Finanzen
Bestätigt verschiedene Gewinnermittlungsarten und davon abhängige Aufzeichnungsanforderungen. Aus dieser Übersicht folgt keine steuerliche Einordnung des Leserbetriebs und keine Bestätigung des vereinfachten Management-Ergebnisses. Geprüft: 2026-10-16.