Ausführliche Fassung mit allen Vorlagen und Prüfnotizen. Zur kompakten Fassung
Umsatzbericht erstellen: Aufträge, Rechnungen und Zahlungen im Überblick
Sie möchten am Monatsende sehen, welche Aufträge eingegangen sind, welche Rechnungen Sie gestellt haben und wie viel Geld angekommen ist. Ein Umsatzbericht kann diese Fragen nebeneinander beantworten. Dafür bleiben die Werte getrennt, auch wenn sie zum selben Auftrag gehören. Eigene IDs, also eindeutige Nummern, machen die Verbindung zwischen Auftrag, Beleg und Zahlung nachvollziehbar. [b]
Was dabei als Umsatz zählt, braucht eine feste Regel. In diesem Muster zählt eine bestätigte Leistung einmal mit ihrem Nettowert am Leistungsdatum. Eine spätere Rechnung oder Zahlung erzeugt keinen zusätzlichen Management-Umsatz. So kann dieselbe Leistung im Bericht auftauchen, bevor die Rechnung geschrieben oder das Geld eingegangen ist. [a]
Der fiktive Bericht für August und September 2026 führt das mit 27 Ereignissen durch. Sie können die Tabellen kopieren oder die Excel-Datei herunterladen. Es geht um eine interne Übersicht mit einem vereinfachten Management-Ergebnis. Eine steuerliche Gewinnermittlung entsteht daraus nicht. [a]
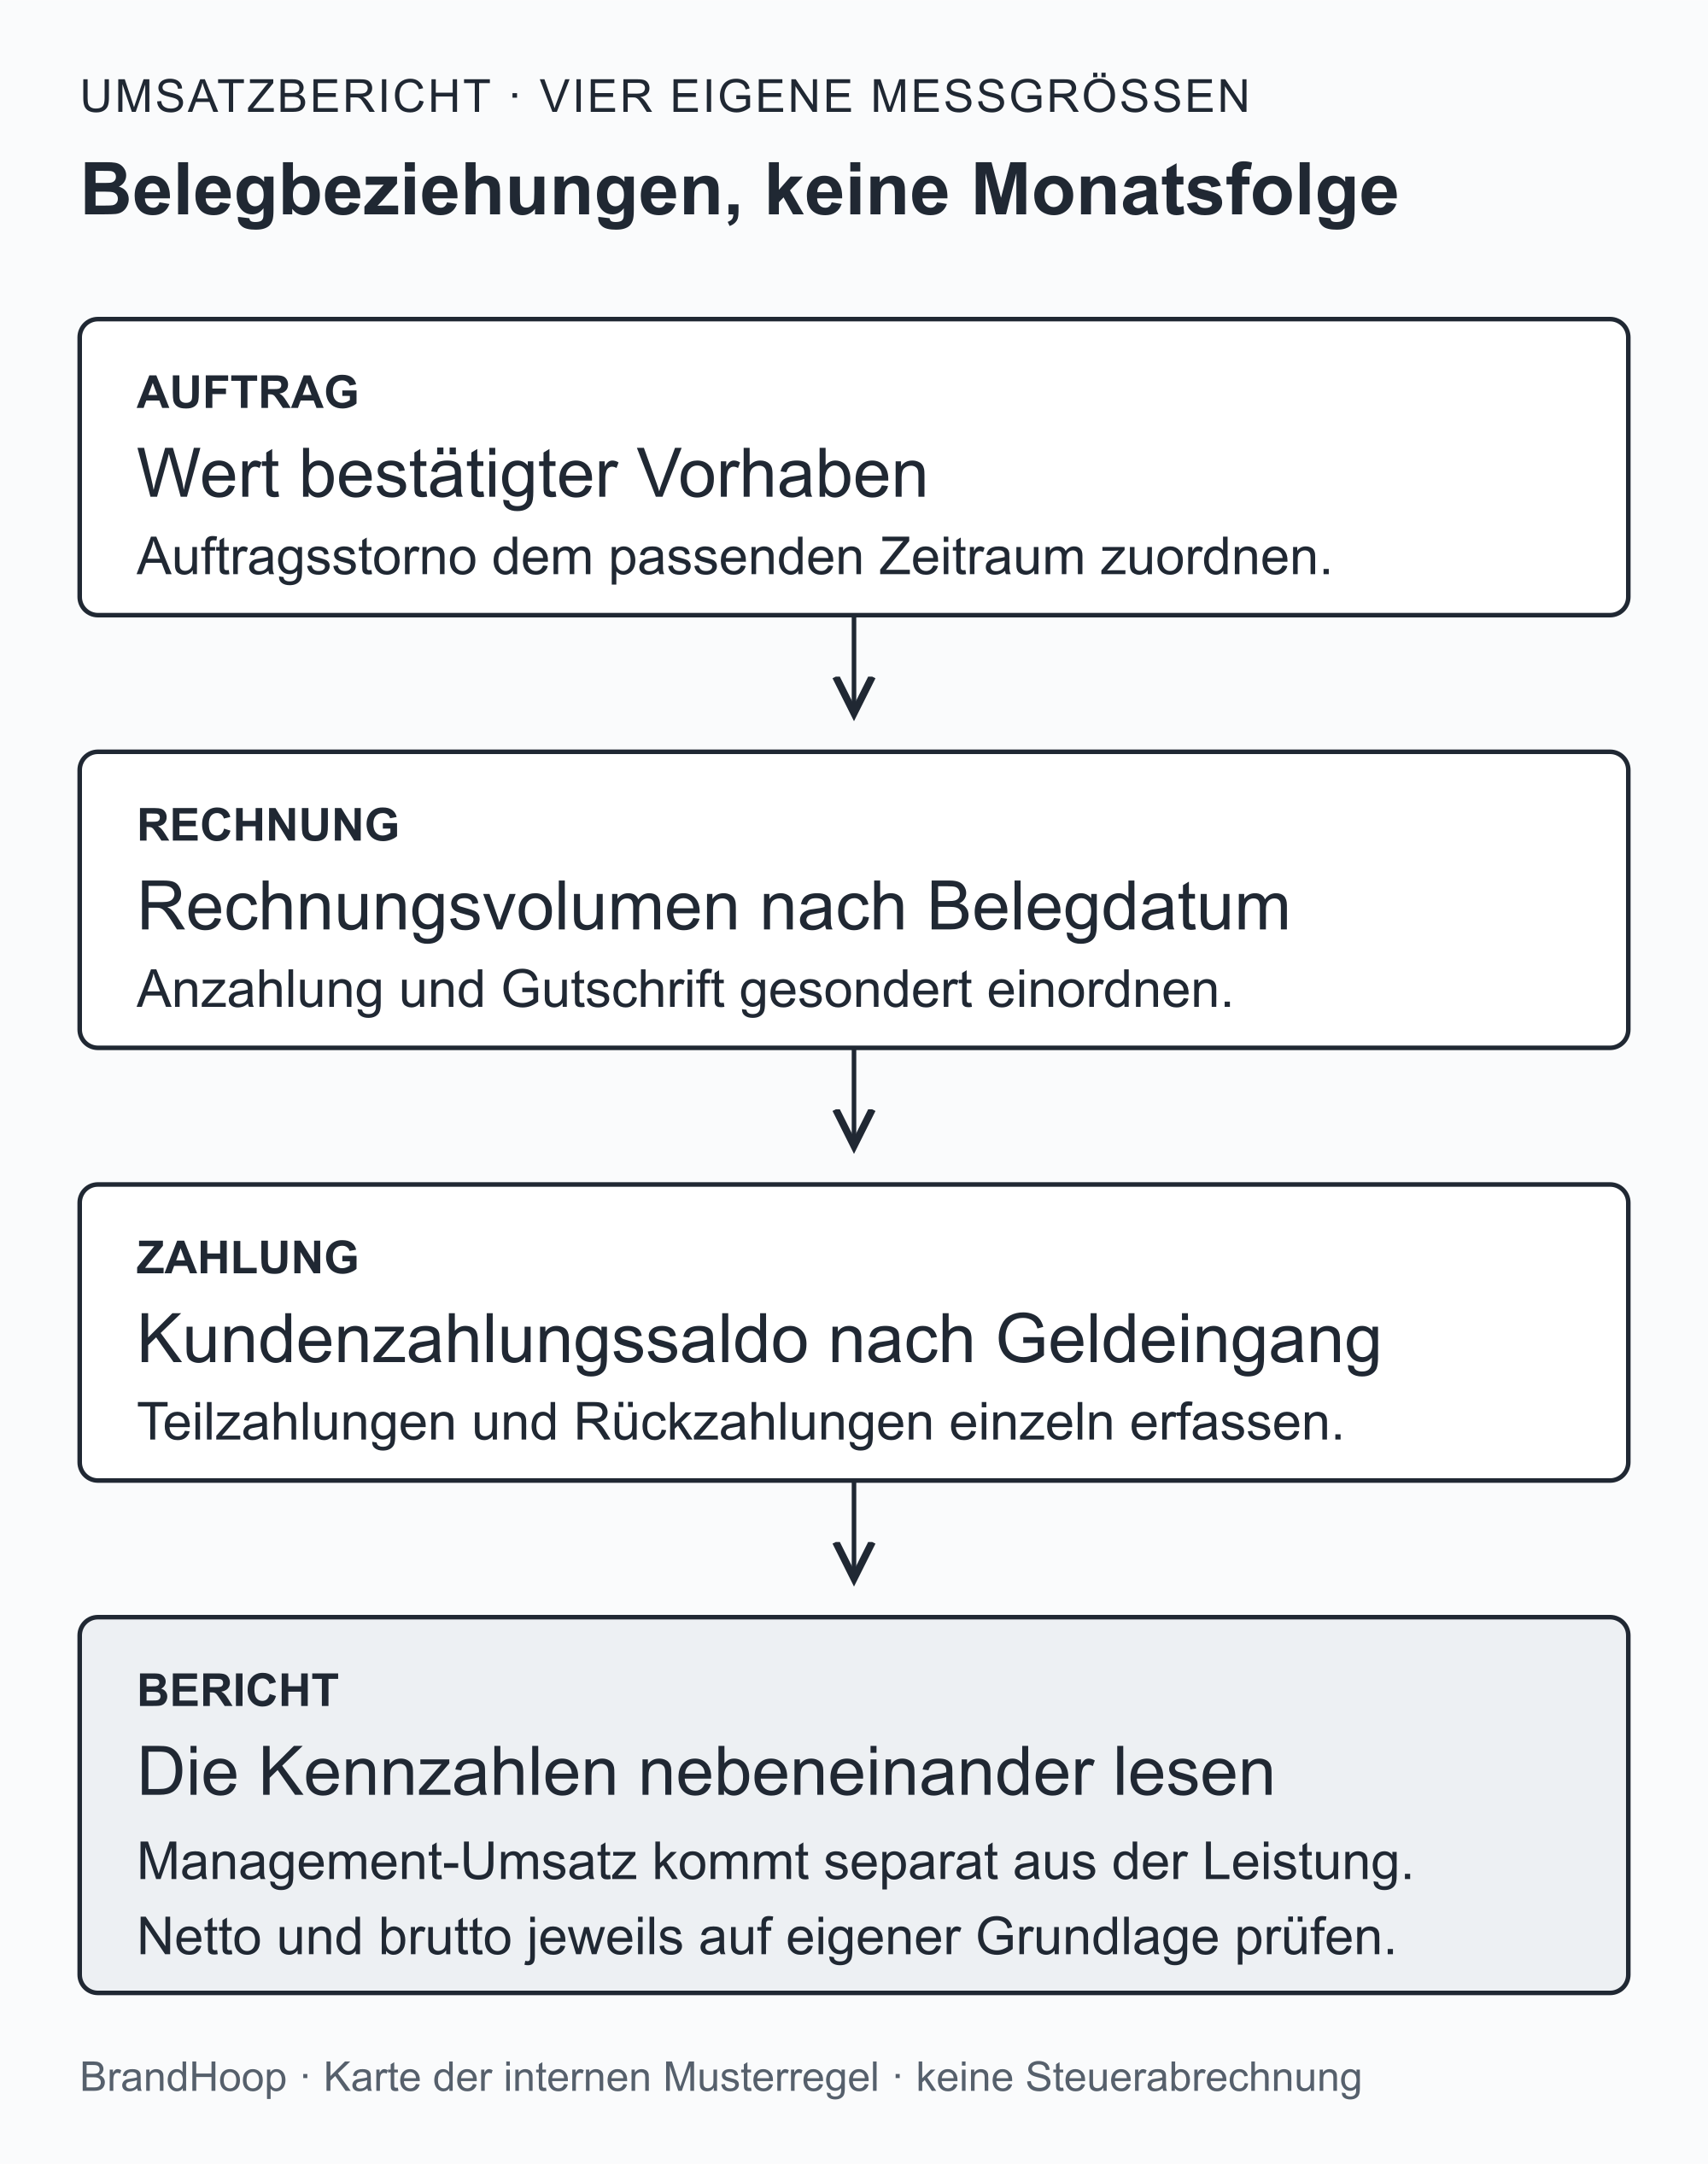
Was gehört in einen Umsatzbericht?
Eine Kennzahl beantwortet eine bestimmte Frage zum Betrieb. Netto bedeutet ohne Umsatzsteuer (USt), brutto einschließlich Umsatzsteuer. [1] Damit die Übersicht lesbar bleibt, sind die Kennzahlen in diesem Muster wie folgt festgelegt.
Der Auftragseingang netto umfasst die im Monat neu bestätigten Aufträge ohne Umsatzsteuer. Davon werden die im selben Monat erfassten Auftragsstornos abgezogen. Er beschreibt damit das neu bestätigte Geschäft. Ein Auftrag allein erzeugt nach der Musterregel noch keinen Management-Umsatz.
Beim Rechnungsvolumen netto zählt dagegen das Rechnungsdatum. Hier stehen die im Monat ausgestellten Rechnungen einschließlich Anzahlungsrechnungen, vermindert um Gutschriften. Ob der Kunde bereits bezahlt hat, ist für diese Kennzahl nicht ausschlaggebend.
Die Kundenzahlungen brutto zeigen die tatsächlich eingegangenen Kundenbeträge einschließlich der im Muster enthaltenen USt. Rückzahlungen stehen getrennt daneben. Werden sie von den Zahlungseingängen abgezogen, ergibt sich der Saldo der Kundenbewegungen.
Der Management-Umsatz netto geht auf die erbrachten und bestätigten Leistungen zurück. Es gilt die interne Regel aus dem Einstieg: Rechnung und Zahlung erzeugen keinen zusätzlichen Umsatz. Zieht man die für denselben Zeitraum zugeordneten Kosten ab, erhält man das vereinfachte Management-Ergebnis. Es beantwortet eine begrenzte interne Gewinnfrage und ist kein steuerlicher oder handelsrechtlicher Gewinn. [a]
Auch der Saldo der Kundenbewegungen hat eine klare Grenze. Er umfasst nur Kundenbewegungen und zeigt deshalb keinen vollständigen Cashflow, also nicht alle Geldbewegungen Ihres Betriebs. Zahlungen an Lieferanten fehlen hier ebenso wie Kreditbewegungen oder Privatentnahmen.
Die Excel-Datei herunterladen
Musterbericht als XLSX herunterladen
In einer eigenen Kopie können Sie den Bericht nachvollziehen und für Ihre Übersicht anpassen. Das Blatt „Monatsbericht“ zeigt die beiden Monate; im Blatt „Daten“ stehen die 27 erfundenen Ereignisse. Die Formeln verwenden die Datenzeilen 6–32. Bei zusätzlichen Zeilen müssen auch sämtliche zugehörigen Formelbereiche und Prüfungen erweitert werden. Die Datei dient der internen Übersicht und ist keine vollständige Buchhaltung. [a]
Zuerst Zeitraum und Zählregel festlegen
Das Muster vergleicht August und September 2026. Alle Beträge stehen in Euro (EUR). Aufträge, Rechnungsvolumen und Management-Umsatz sind netto angegeben, Zahlungen und offene Rechnungsbeträge dagegen brutto. Ein Vergleich ist nur auf derselben Grundlage sinnvoll: Ein höherer Zahlungseingang sagt etwas anderes aus als mehr bestätigte Leistung. [a]
Für den Management-Umsatz verwendet dieses Muster das Leistungsprinzip. Eine bestätigte Leistung zählt einmal, netto und am Leistungsdatum. Wird ihr Erlös später korrigiert, zählt die Änderung im Korrekturmonat. Frühere Monatsberichte bleiben im Muster unverändert. Das erklärt später den Preisnachlass auf eine August-Leistung, der erst den Septemberwert mindert. [a]
Für die steuerliche Einnahmen-Ausgaben-Rechnung ist grundsätzlich der Geldfluss maßgeblich: Betriebseinnahmen und Betriebsausgaben werden bei Zufluss beziehungsweise Abfluss erfasst. Die WKO beschreibt dieses Geldflussprinzip und seine Ausnahmen. [2] Das USP erläutert ebenfalls dieses Prinzip und seine Ausnahmen. [1] Die interne Regel dieses Musters ist deshalb keine Anleitung für eine Steuererklärung.
Für Ihre eigene Übersicht gehört diese Festlegung zum Bericht: welcher Zeitraum und welche Währung gelten, was als Umsatz zählt und wie Sie Korrekturen behandeln. Mit derselben Regel in beiden Monaten lässt sich anschließend nachvollziehen, warum sich eine Zahl verändert hat. [b]
Fiktives Beispiel: Ein Monatsbericht
Alle Aufträge, Belege, Beträge und Kosten im Beispiel sind erfunden. Sie zeigen keine Marktpreise oder Ergebnisse eines echten Betriebs. Die 20 Prozent USt sind nur eine Rechenannahme für diese Musterbelege. Daraus folgt keine Aussage zur Besteuerung einer konkreten Handwerksleistung. [a]
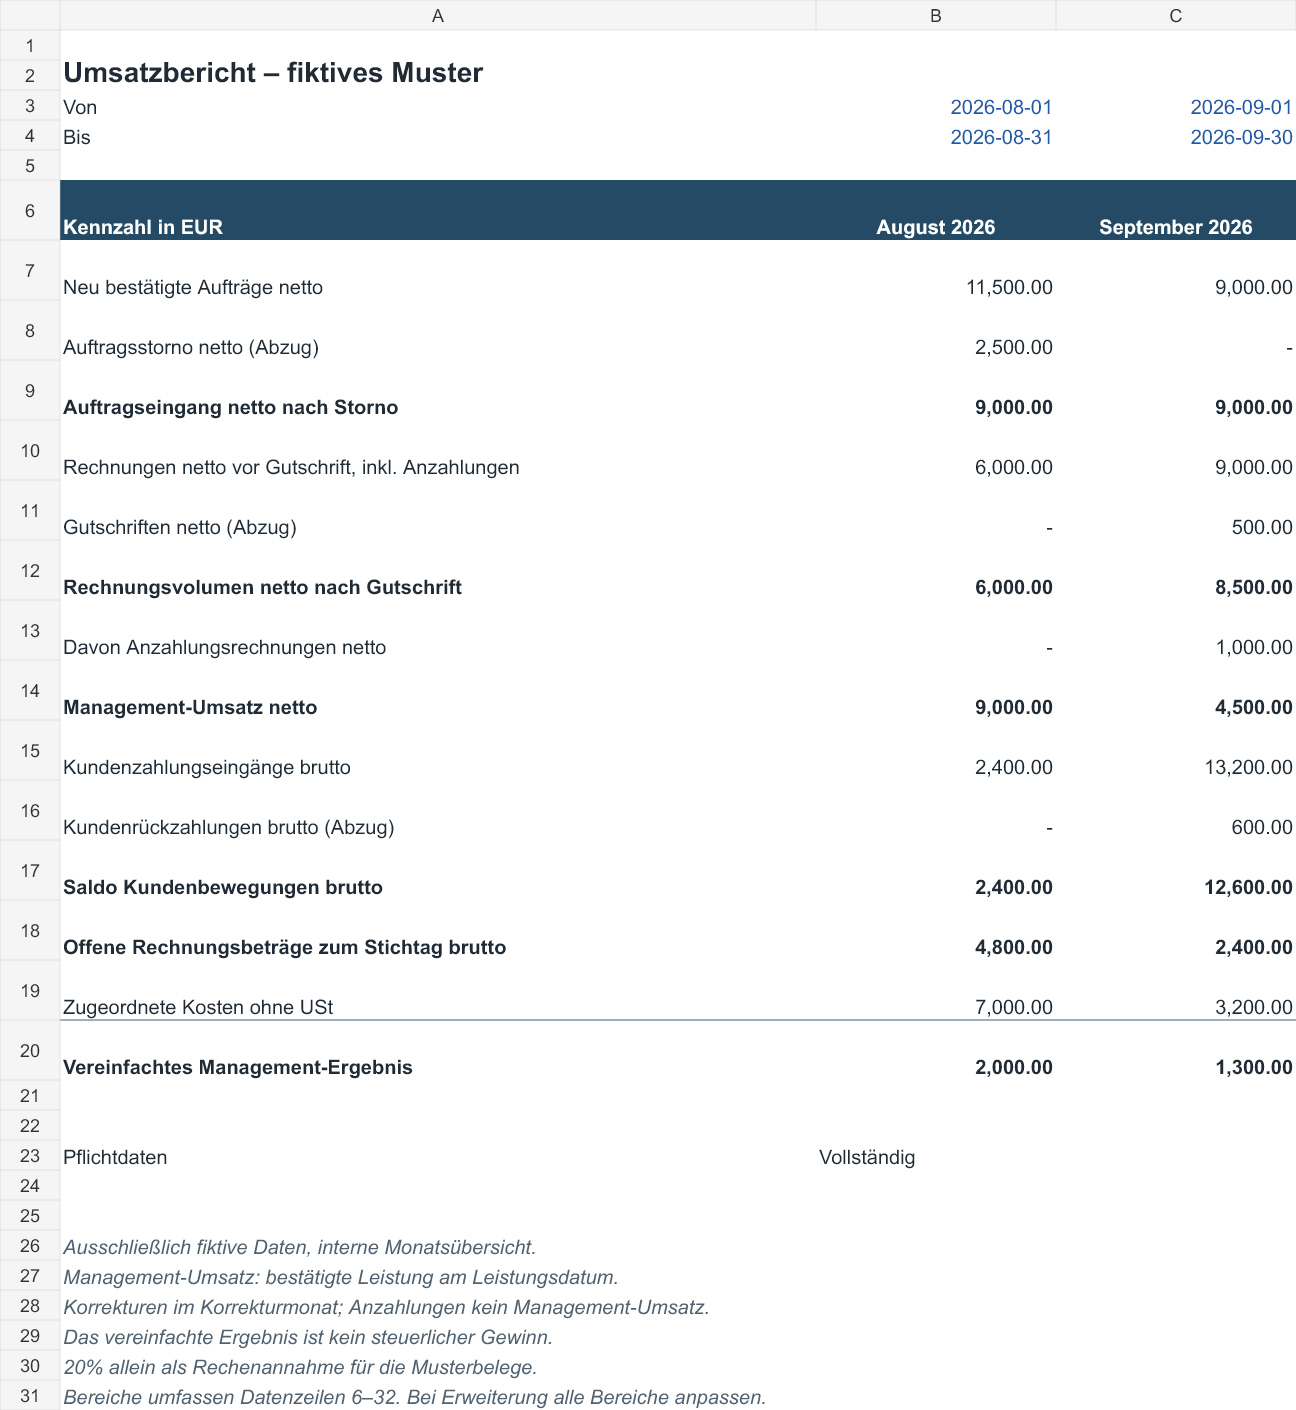
Die Monatsübersicht
| Kennzahl in EUR | August 2026 | September 2026 |
|---|---|---|
| Neu bestätigte Aufträge netto | 11 500,00 | 9 000,00 |
| Auftragsstorno netto (Abzug) | 2 500,00 | 0,00 |
| Auftragseingang netto nach Storno | 9 000,00 | 9 000,00 |
| Rechnungen netto vor Gutschrift, inklusive Anzahlungen | 6 000,00 | 9 000,00 |
| Gutschriften netto (Abzug) | 0,00 | 500,00 |
| Rechnungsvolumen netto nach Gutschrift | 6 000,00 | 8 500,00 |
| Davon Anzahlungsrechnungen netto | 0,00 | 1 000,00 |
| Management-Umsatz netto | 9 000,00 | 4 500,00 |
| Kundenzahlungseingänge brutto | 2 400,00 | 13 200,00 |
| Kundenrückzahlungen brutto (Abzug) | 0,00 | 600,00 |
| Saldo der Kundenbewegungen brutto | 2 400,00 | 12 600,00 |
| Offene Rechnungsbeträge am Monatsende brutto | 4 800,00 | 2 400,00 |
| Zugeordnete Kosten ohne USt | 7 000,00 | 3 200,00 |
| Vereinfachtes Management-Ergebnis | 2 000,00 | 1 300,00 |
Die Zeilen ergeben zusammen keine sinnvolle Gesamtsumme. Mehrere davon betrachten denselben Vorgang aus einer anderen Richtung und würden ihn beim Addieren mehrfach zählen. Die Anzahlungsrechnung ist beispielsweise bereits im Rechnungsvolumen enthalten. [a]
Aufträge und bestätigte Leistungen
| Auftrag | Bestätigt am | Wert netto EUR | Leistungsdatum | Hinweis |
|---|---|---|---|---|
| A01 | 05.08.2026 | 6 000,00 | 20.08.2026 | Leistung bestätigt |
| A02 | 08.08.2026 | 3 000,00 | 28.08.2026 | Leistung bestätigt; Rechnung im September |
| A03 | 12.08.2026 | 2 500,00 | nicht erbracht | Am 14.08.2026 vor Leistung storniert |
| A04 | 03.09.2026 | 5 000,00 | 22.09.2026 | Leistung bestätigt |
| A05 | 05.09.2026 | 4 000,00 | noch nicht erbracht | Anzahlung; kein Management-Umsatz |
A03 wurde vollständig storniert, bevor eine Leistung erbracht, eine Rechnung gestellt oder eine Zahlung erhalten wurde. Der Storno senkt den August-Auftragseingang von 11.500,00 auf 9.000,00 EUR netto. Er mindert keinen bereits erfassten Management-Umsatz, weil für A03 keiner entstanden ist.
Bei A05 steht ausdrücklich „noch nicht erbracht“. Ein leeres Leistungsdatum allein wäre weniger eindeutig: Es könnte auch bedeuten, dass der Nachweis fehlt. Für Ihre eigene Liste braucht dieser Unterschied deshalb eine erkennbare Kennzeichnung. [b]
Rechnungen und Gutschrift
| Beleg | Datum | Bezug | Netto EUR | USt EUR | Brutto EUR |
|---|---|---|---|---|---|
| R01 | 21.08.2026 | A01 | 6 000,00 | 1 200,00 | 7 200,00 |
| R02 | 02.09.2026 | A02 | 3 000,00 | 600,00 | 3 600,00 |
| R04 | 12.09.2026 | A05 | 1 000,00 | 200,00 | 1 200,00 |
| R03 | 23.09.2026 | A04 | 5 000,00 | 1 000,00 | 6 000,00 |
| G01 | 25.09.2026 | R01 | -500,00 | -100,00 | -600,00 |
R01, R02 und R03 sind Rechnungen für bestätigte Leistungen. R02 wird erst im September für die August-Leistung A02 ausgestellt. Deshalb enthält der August-Management-Umsatz die 3.000,00 EUR bereits, das Rechnungsvolumen erst der September.
R04 ist eine Anzahlungsrechnung für A05 und erhöht das September-Rechnungsvolumen um 1.000,00 EUR netto. Da die Leistung noch nicht erbracht ist, entsteht im Muster kein Management-Umsatz. Bei der späteren Leistungserfassung zählt die Anzahlung nicht zusätzlich als neue Leistung. [a]
G01 ist ein nachträglicher Preisnachlass auf R01: −500,00 EUR netto, −100,00 EUR USt und −600,00 EUR brutto. Im Muster mindert diese Gutschrift sowohl das September-Rechnungsvolumen als auch den September-Management-Umsatz. Die spätere Rückzahlung erfassen Sie in der Zahlungsübersicht.
Zahlungen mit eigener ID
| Zahlung | Datum | Bezug | Betrag brutto EUR |
|---|---|---|---|
| Z01 | 25.08.2026 | R01 | 2 400,00 |
| Z02 | 10.09.2026 | R01 | 4 800,00 |
| Z05 | 15.09.2026 | R04 | 1 200,00 |
| Z03 | 20.09.2026 | R02 | 3 600,00 |
| Z06 | 26.09.2026 | G01 | -600,00 |
| Z04 | 30.09.2026 | R03 | 3 600,00 |
Z01 und Z02 begleichen R01 zusammen: 2.400,00 + 4.800,00 = 7.200,00 EUR brutto. Jede Zahlung wird genau einmal erfasst. R01 bleibt eine Rechnung. Auch der Management-Umsatz wird durch die beiden Zahlungen nicht verdoppelt.
Z05 bezahlt die Anzahlungsrechnung R04. Z04 ist eine Teilzahlung auf R03 und lässt 2.400,00 EUR brutto offen. Z06 ist die Rückzahlung zur Gutschrift G01 und trägt deshalb ein negatives Vorzeichen. Nach Gutschrift und Rückzahlung ist R01 ausgeglichen: 7.200,00 − 600,00 − (7.200,00 − 600,00) = 0,00 EUR.
Kosten und die getrennte Gewinnfrage
| Kosten ohne USt, EUR | August 2026 | September 2026 |
|---|---|---|
| Material | 4 000,00 | 1 600,00 |
| Personal | 2 000,00 | 1 000,00 |
| Gemeinkosten | 1 000,00 | 600,00 |
| Gesamt | 7 000,00 | 3 200,00 |
Die Kosten sind ebenfalls rein fiktiv und dem jeweiligen Monat zugeordnet. Das Muster wertet die Zahlungsdaten der Kosten nicht aus. Die Ergebniszeile lautet:
August: 9.000,00 − 7.000,00 = 2.000,00 EUR.
September: 4.500,00 − 3.200,00 = 1.300,00 EUR.
Ob die Kosten eines echten Betriebs vollständig und richtig zugeordnet sind, lässt sich aus diesem vereinfachten Überschuss nicht ablesen. Das USP unterscheidet mehrere Arten der steuerlichen Gewinnermittlung, für die unterschiedliche Anforderungen an Bücher und Aufzeichnungen gelten. [3] Welche Methode für Ihren Betrieb gilt, beantwortet die Ergebniszeile dieses Musters nicht.
Summen prüfen, ohne doppelt zu zählen
Der Management-Umsatz stammt nur aus der Leistungsliste und den zugeordneten Erlöskorrekturen:
August: Leistung A01 6.000,00 + Leistung A02 3.000,00 = 9.000,00 EUR netto.
September: Leistung A04 5.000,00 − Korrektur G01 500,00 = 4.500,00 EUR netto.
Für das September-Rechnungsvolumen gilt eine andere Rechnung: R02 3.000,00 + R03 5.000,00 + R04 1.000,00 − G01 500,00 = 8.500,00 EUR netto.
Der September-Zahlungssaldo lautet wiederum: Z02 4.800,00 + Z03 3.600,00 + Z04 3.600,00 + Z05 1.200,00 − Z06 600,00 = 12.600,00 EUR brutto.
Über beide Monate ergibt sich ein Management-Umsatz von 13.500,00 EUR netto und ein vereinfachtes Ergebnis von 3.300,00 EUR. Die beiden monatlichen Zahlungssalden ergeben 15.000,00 EUR brutto. Mit ihren jeweiligen Bezeichnungen bleiben diese Summen verständlich. Sie messen unterschiedliche Größen. [a]
Kontrollrechnung für offene Rechnungen am Stichtag
Der offene Rechnungsbestand lässt sich aus dem Anfangsbestand und den Bewegungen bis zum Stichtag abstimmen. Dafür stehen alle Beträge auf derselben Bruttogrundlage:
Offene Rechnungen am Periodenende = offene Rechnungen am Periodenbeginn + neue Rechnungen brutto − Gutschriften brutto − Zahlungseingänge brutto + Rückzahlungen brutto.
Im August startet der Musterbestand bei null: 0,00 + 7.200,00 − 0,00 − 2.400,00 + 0,00 = 4.800,00 EUR brutto.
Für September lautet die Abstimmung: 4.800,00 + 10.800,00 − 600,00 − 13.200,00 + 600,00 = 2.400,00 EUR brutto. Der verbleibende Betrag gehört vollständig zu R03. Die Rückzahlung wird hier wieder addiert, weil die vorherige Gutschrift den offenen Rechnungsbestand bereits gesenkt hat.
Die Kontrollrechnung oben gilt für die Vorgänge im Muster. Weitere Änderungen am Rechnungsbestand brauchen ebenfalls einen Beleg, damit die Abstimmung aufgeht. Ungeklärte Überzahlungen und Kundenguthaben bleiben dabei gesondert sichtbar. [b]
Ihr Umsatzbericht in sechs Schritten
Am Anfang stehen Zeitraum, Datenstand und die Kennzahlen, die Sie brauchen. Bei offenen Rechnungen gehört auch der Anfangsbestand dazu. Ältere, noch nicht vollständig bezahlte Belege bleiben Teil dieser Übersicht.
Die Erfassung trennt Aufträge und Leistungen von Rechnungen, Gutschriften und Zahlungen. Jede Gruppe braucht eindeutige IDs. Eine Rechnung kann mehrere Zahlungen haben; ihr Rechnungsbetrag darf deshalb nicht für jede Zahlung erneut in die Summe eingehen.
Vor der Auswertung lohnt sich ein Blick auf doppelte IDs, fehlende Beträge und unbekannte Belegbezüge. Auch unterschiedlich geschriebene Daten können eine Zuordnung erschweren. Fehlende Angaben bleiben gekennzeichnet: Ein leeres Betragsfeld hat eine andere Bedeutung als ein bewusst eingetragener Nullbetrag. Und eine Summe von null bestätigt noch keine vollständigen Daten.
Jede Kennzahl folgt ihrer eigenen Quelle. Der Auftragseingang kommt aus bestätigten Aufträgen und Auftragsstornos, das Rechnungsvolumen aus Rechnungen und Gutschriften. Zahlungen und Rückzahlungen bilden den Zahlungssaldo. Für den Management-Umsatz zählen bestätigte Leistungen mit ihren Erlöskorrekturen.
Die Kosten gehören nach derselben festgelegten Regel zum jeweiligen Zeitraum. Schätzungen brauchen eine Kennzeichnung. Fehlen wichtige Kosten, bleibt das Ergebnis ungeklärt; die Einnahmen allein zeigen noch keinen Gewinn.
Bei der abschließenden Abstimmung müssen die IDs zusammenpassen und netto plus USt den Bruttobetrag ergeben. Teilzahlungen und Restbetrag müssen sich zur Rechnung zuordnen lassen. Auch der offene Rechnungsbestand gehört in diese Kontrolle. Verbleibende Differenzen werden festgehalten, bevor der Bericht als Grundlage für Entscheidungen dient. [b]
In der Excel-Datei sind für fehlende Pflichtbeträge und doppelte Ereignis-IDs Hinweise mit dem Text „Prüfen“ vorgesehen. Bei einer geänderten Teilzahlung betreffen die Berechnungen den Zahlungssaldo und den offenen Rechnungsbestand; der bereits bestätigte Management-Umsatz bleibt davon unberührt. Diese Trennung lässt sich etwa an R01 mit seinen beiden Zahlungen nachvollziehen. [a]
Die Datei kann allerdings nicht von selbst erkennen, ob in einem Export ein Vorgang fehlt. Dafür braucht es den Vergleich mit Ihren ursprünglichen Listen. Und während Sie die Tabellen im Artikel kopieren können, rechnen sie hier nicht automatisch.
Was der Monatsvergleich aussagt
Im Muster sinkt der Management-Umsatz von 9.000,00 auf 4.500,00 EUR netto. Die Veränderung beträgt (4.500,00 ÷ 9.000,00 − 1) × 100 = −50 Prozent. Der Netto-Auftragseingang bleibt dagegen in beiden Monaten bei 9.000,00 EUR. Die höheren September-Zahlungen enthalten auch die Begleichung früherer Leistungen.
Die beiden Monate sind eine Kontrollübung. Aus ihnen lässt sich noch nicht erkennen, ob die Saison oder eine Werbekampagne die Werte verändert hat. Für eine Einordnung helfen längere Datenreihen nach denselben Regeln, passende Vorjahreswerte oder klar festgelegte Ziele. Lag der Umsatz im vorherigen Zeitraum bei null, lässt sich keine sinnvolle prozentuale Wachstumsrate berechnen. [b]
Ein klar abgegrenzter Zeitraum macht den Einstieg überschaubar. Wenn die zugehörigen Vorgänge abgestimmt sind und offene Datenfragen sichtbar bleiben, können Sie besser einordnen, was die Zahlen für Ihren Betrieb aussagen. [b]
Passende Vorlagen
- Auftragsformular erstellen: für die nachvollziehbare Erfassung bestätigter Aufträge.
- Projektstatusbericht erstellen: für den Stand der Ausführung, getrennt von Rechnungen und Zahlungen.
- Zahlungserinnerung schreiben: für den sachlichen Hinweis auf einen zuvor abgestimmten offenen Rechnungsbetrag.
Quellen und Zählregeln
Primärquellen geprüft am 16.10.2026:
- WKO: Geldflussprinzip der Einnahmen-Ausgaben-Rechnung
- USP: Einnahmen-Ausgaben-Rechnung und Ausnahmen
- USP: Arten der steuerlichen Gewinnermittlung
Die Zahlen stammen ausschließlich aus dem fiktiven Datensatz der bereitgestellten Datei. Das Leistungsprinzip und die Behandlung nachträglicher Korrekturen sind für diese interne Übung festgelegt. Der Bericht bescheinigt keinen steuerlichen Gewinn und ersetzt keine gesetzlich erforderlichen Aufzeichnungen. [a]
Redaktionelle Fassung vom 16.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
[a] Redaktionelle Beispiele. Als Muster oder fiktiv bezeichnete Inhalte veranschaulichen mögliche Situationen. Sie sind keine echten Kundenfälle und kein Nachweis einer gemessenen Wirkung.
Quellennachweise und Einordnung (3 Quellen)
- Einnahmen-Ausgaben-Rechnung — Unternehmensserviceportal (USP); inhaltlich verantwortlich: Bundesministerium für Finanzen
Bestätigt den grundsätzlich erfolgten Zahlungsfluss mit Ausnahmen sowie brutto einschließlich und netto ohne Umsatzsteuer. Die im Muster angenommenen 20 Prozent werden dadurch nicht als Steuersatz für eine konkrete Leistung bestätigt. Geprüft: 2026-10-16.
- Das Geldflussprinzip in der Einnahmen-Ausgaben-Rechnung — Wirtschaftskammer Österreich (WKO)
Bestätigt das grundsätzliche Zufluss-Abfluss-Prinzip der steuerlichen Einnahmen-Ausgaben-Rechnung und Ausnahmen. Belegt keine individuelle Gewinnermittlungsart, keine Management-Kennzahl und keine Zahlen der fiktiven Arbeitsdatei. Geprüft: 2026-10-16.
- Steuerliche Gewinnermittlung — Unternehmensserviceportal (USP); inhaltlich verantwortlich: Bundesministerium für Justiz und Bundesministerium für Finanzen
Bestätigt verschiedene Gewinnermittlungsarten und davon abhängige Aufzeichnungsanforderungen. Aus dieser Übersicht folgt keine steuerliche Einordnung des Leserbetriebs und keine Bestätigung des vereinfachten Management-Ergebnisses. Geprüft: 2026-10-16.