Ausführliche Fassung mit allen Vorlagen und Prüfnotizen. Zur kompakten Fassung
Zahlungserinnerung schreiben: Freundliche Vorlagen für Österreich
Hier finden Sie drei vollständige Muster für Ihre erste freundliche Zahlungserinnerung in Österreich: eine E-Mail, einen Brief und ein Schreiben nach einer Teilzahlung. Vor dem Versand gleichen Sie die Rechnung mit den tatsächlichen Zahlungen und Vereinbarungen ab. Die Nachricht nennt nur den Betrag, der danach noch offen und fällig ist.
Eine freundliche Zahlungserinnerung nennt die Rechnung, erklärt den offenen Betrag und lässt Raum für eine Rückmeldung. Auch die WKO beschreibt sie als höflichen Hinweis auf eine ausstehende Zahlung. [1] Eine Unterstellung, der Kunde habe die Rechnung absichtlich ignoriert, hilft bei der Klärung nicht. [b]
Das Rechenbeispiel zeigt, wie der verbleibende Betrag in die passende Vorlage kommt. Ein konkreter Streit über die Rechnung braucht eine eigene Klärung.
Vor dem Versand: Zahlungen prüfen
Ein offener Posten ist zunächst ein Rechnungsbetrag, den Ihre Unterlagen als unbezahlt führen. Ob der Kunde ihn noch schuldet, lässt sich erst mit den zugehörigen Vorgängen einordnen. Zur Rechnung gehören deshalb auch die bereits eingegangenen Zahlungen und mögliche Gutschriften. Eine Überweisung ohne passende Rechnungsnummer kann sonst leicht unberücksichtigt bleiben. [b]
Den Ausgangspunkt bildet die ursprüngliche Rechnung: welche Leistung abgerechnet wurde, an wen sie ging und ob die vereinbarte Empfängeradresse stimmt. Daneben steht die Fälligkeit, also der Zeitpunkt, zu dem bezahlt werden muss. Sie richtet sich grundsätzlich nach der vertraglichen Vereinbarung; ohne eine solche Vereinbarung ist die Leistung in der Regel fällig, sobald die Gegenleistung erbracht wurde. Das erläutert das USP zum Vertragsrecht. Das Rechnungsdatum allein beantwortet die Frage nach dem Zahlungstermin deshalb noch nicht. [2]
Angebot und Auftrag können den vereinbarten Termin enthalten. Auch eine spätere Absprache gehört dazu, etwa wenn Sie einen Zahlungsplan vereinbart haben. Bei einer Badsanierung ist außerdem eine vereinbarte Teilrechnung von der Schlussrechnung zu unterscheiden. Der Gesamtwert des Auftrags ist nicht automatisch der Betrag, um den es gerade geht. [b]
Aus dem Rechnungsbetrag ergibt sich nach Abzug der zugeordneten Teilzahlungen, Gutschriften und vereinbarten Abzüge der offene Rest. Dieser Rest wird auch Saldo genannt. Eine Beanstandung des Kunden oder eine fehlende Rechnungsangabe lässt sich durch das Einsetzen einer Summe in eine Vorlage noch nicht klären. Solche offenen Fragen gehören vor die erste Zahlungsaufforderung. [b]
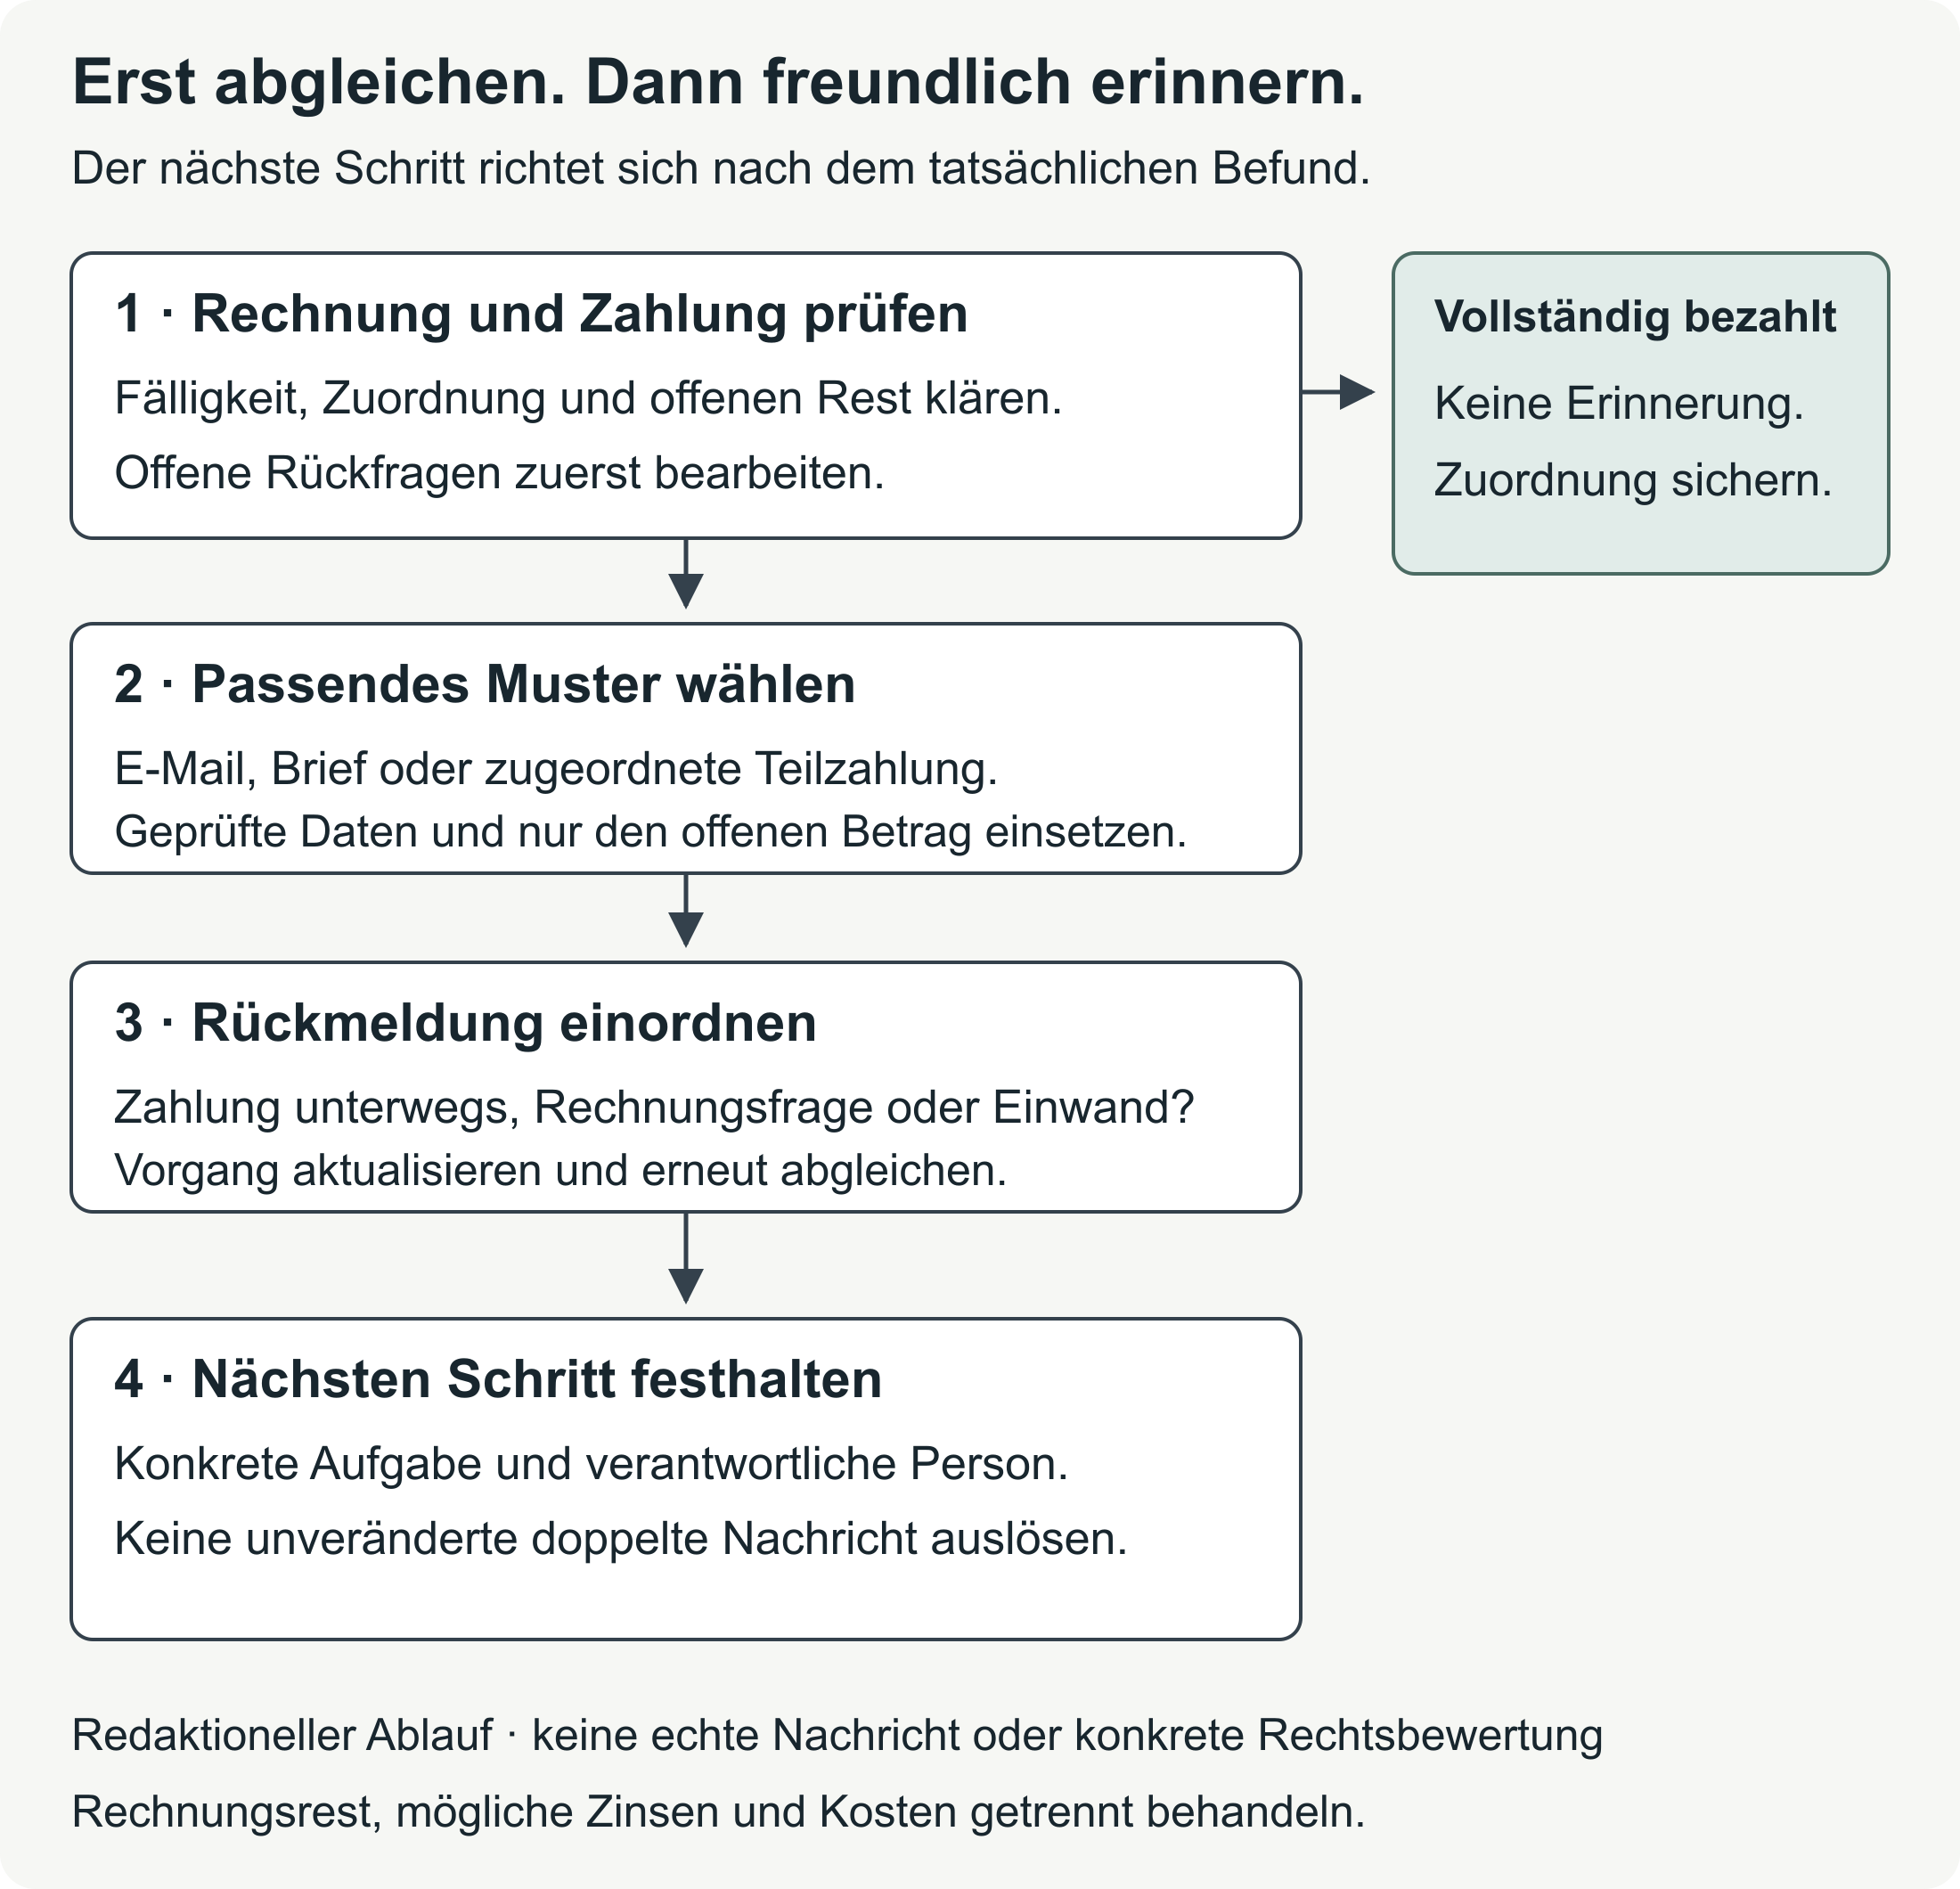
Die folgende Übersicht hilft bei der Wahl des nächsten Schritts. Sie setzt einen tatsächlichen Abgleich voraus; ob eine Forderung im konkreten Fall rechtlich berechtigt ist, bleibt gesondert zu beurteilen. [b]
| Ergebnis Ihrer Prüfung | Passender nächster Schritt |
|---|---|
| Der Betrag ist vollständig bezahlt und zugeordnet. | Keine Zahlungserinnerung senden; den offenen Posten berichtigen. |
| Eine Teilzahlung ist zugeordnet, der Rest nach Ihrer Prüfung fällig. | Nur den offenen Restbetrag nennen; Muster 3 verwenden. |
| Rechnung und Fälligkeit sind geklärt, eine Zahlung ist nicht feststellbar. | Mit Muster 1 oder 2 freundlich um Zahlung oder Rückmeldung bitten. |
| Der Kunde hat eine Überweisung angekündigt, Sie können eine Zahlung nicht zuordnen oder eine Frage zur Rechnung ist offen. | Zuerst Datum, Betrag oder die offene Frage klären. Dann erneut prüfen. |
Eine kurze Notiz beim Vorgang hält fest, auf welchen Stand sich die Erinnerung bezieht. Dazu gehören das Abgleichdatum und die Person, die den Vorgang bearbeitet. Wenn später eine Antwort kommt, ist damit auch im Betrieb nachvollziehbar, was vor dem Versand bekannt war. [b]
Zahlungserinnerung oder Mahnung?
Für das erste Schreiben zählen der geprüfte Zahlungsstand und die Fälligkeit. Ob Ihr Kunde als Verbraucher handelt, ist dabei ebenfalls wichtig. Die Muster lassen Raum für eine Klärung. [b]
Die Überschrift „Zahlungserinnerung“ beschreibt häufig nur den freundlichen Ton. Auch eine höfliche Zahlungsaufforderung kann rechtlich eine Mahnung sein: Nach dem OGH-Rechtssatz muss die Leistungsforderung erkennbar sein; eine bestimmte Form ist nicht vorgeschrieben. Inhalt und Umstände entscheiden. [3]
Zahlungsverzug setzt die vertragsgemäße Leistung des Auftragnehmers und einen versäumten maßgeblichen Zahlungstermin voraus. Das Alter der Rechnung allein belegt beides nicht. Das erklären die FAQs zum Zahlungsverzug der WKO. [4]
Ergibt sich der Fälligkeitstag aus einer Vereinbarung, dem Gesetz oder der Art der Leistung, ist für den Verzug grundsätzlich keine Mahnung nötig. Andernfalls muss der Gläubiger die Leistung durch Mahnung fällig stellen. Diese Fälle unterscheidet die WKO-Erklärung zum Leistungs- und Annahmeverzug. [5]
Eine allgemeine Pflicht zu drei Mahnungen gibt es nicht. Bei fälliger Zahlung und bestehendem Zahlungsverzug nennt die WKO eine vorherige Mahnung nicht als Voraussetzung für die gerichtliche Geltendmachung. [4]
Privatkunde oder Unternehmen?
Bei einem privat beauftragten Badezimmer kann Ihr Kunde als Verbraucher handeln. Gehört der Auftrag zum Betrieb seines Unternehmens, ist er anders einzuordnen. Entscheidend ist nach § 1 KSchG das konkrete Geschäft; der Beruf des Kunden allein reicht dafür nicht. [6]
Neben dem ABGB sind bei Verträgen zwischen Unternehmen insbesondere Regeln des UGB zu berücksichtigen, bei Geschäften zwischen Unternehmen und Verbrauchern unter anderem Bestimmungen des KSchG. Diesen Rahmen erläutert das USP zum Vertragsrecht. [2]
Zahlt ein Verbraucher eine Geldschuld an einen Unternehmer per Banküberweisung, genügt nach § 6a Abs. 2 KSchG der Überweisungsauftrag am Fälligkeitstag für die Rechtzeitigkeit, auch bei einem im Voraus bestimmten Termin. Ein fehlender Kontoeingang allein belegt deshalb noch keine verspätete Zahlung. [7]
Verzugszinsen betreffen verspätete Zahlungen, Betreibungskosten das Einfordern der Forderung. Für diese Ansprüche unterscheidet die WKO zwischen Unternehmer- und Verbrauchergeschäften. [4] Kostenersatz nach § 1333 Abs. 2 ABGB setzt einen dem Gläubiger entstandenen, vom Schuldner verschuldeten Schaden voraus. Außergerichtliche Betreibungskosten müssen notwendig und zweckentsprechend sein und in einem angemessenen Verhältnis zur Forderung stehen. [8]
Die Vorlagen nennen nur den geprüften Rechnungsrest, ohne Mahnspesen oder Verzugszinsen. Zinsen oder Kosten wären eigene Positionen und bräuchten eine eigene Grundlage. Der Versand einer Erinnerung allein rechtfertigt keinen beliebigen Zusatzbetrag. [b]
Diese Angaben gehören in die Nachricht
Nach den WKO-FAQs ist eine Mahnung an keine bestimmte Form gebunden. [4] Eine gut zuordenbare Nachricht braucht trotzdem konkrete Angaben. Der Kunde sollte erkennen können, welche Rechnung gemeint ist und auf welchen Zahlungsstand sich Ihre Bitte bezieht. Die folgende Liste ist eine Schreibhilfe. [b]
- Ein klarer Betreff mit Rechnungsnummer.
- Rechnungsdatum und geprüfter offener Betrag in EUR.
- Das ursprünglich vereinbarte Fälligkeitsdatum.
- Das Datum Ihres Zahlungsabgleichs.
- Eine höfliche Bitte um Überweisung oder Klärung.
- Eine Kontaktmöglichkeit für Rechnungsfragen.
- Ein Hinweis darauf, dass der Kunde die Zahlung vielleicht schon veranlasst hat.
Die Formulierung „Nach unserem Abgleich ist noch ein Betrag offen“ bleibt bei dem, was Sie tatsächlich wissen. Sie lässt auch die Möglichkeit offen, dass eine Überweisung unterwegs ist oder falsch zugeordnet wurde. Eine Frage zur Rechnung bekommt über die angegebene Kontaktmöglichkeit einen klaren Weg zurück zu Ihrem Betrieb. [b]
Die Muster übernehmen die ursprünglich vereinbarte Fälligkeit. Eine neue Frist für Zahlung oder Antwort steht darin nicht pauschal fest. Falls Sie einen zusätzlichen Termin nennen möchten, muss er zum konkreten Vorgang passen. [b]
Drei Zahlungserinnerungen zum Kopieren
E-Mail und Brief beziehen sich auf eine Rechnung, deren offener Betrag noch nicht vollständig zugeordnet werden konnte. Das dritte Muster nennt zusätzlich die bereits zugeordnete Teilzahlung. Alle Texte sind Muster mit Platzhaltern in eckigen Klammern. Vor dem Versand braucht jedes Feld Ihre tatsächlichen Angaben. [b]
Die Originalrechnung kann erneut beiliegen. Ein Hinweis auf einen Anhang passt aber nur, wenn Sie die Datei oder Unterlage tatsächlich mitsenden. Die Zahlen und Termine im späteren Rechenbeispiel sind vollständig fiktiv.
| Feld im Muster | Bedeutung und Verwendung |
|---|---|
| [Anrede] | Die passende Anrede, etwa „Sehr geehrte Frau Muster,“; die Klammern vor dem Versand entfernen. |
| [Rechnungsnummer] | Nummer genau so, wie sie auf der ursprünglichen Rechnung steht. |
| [Rechnungsdatum] | Ausstellungsdatum der Rechnung. |
| [Offener Betrag] | Geprüfter noch offener Betrag in EUR, gegebenenfalls nur der Rest. |
| [Vereinbarte Fälligkeit] | Ursprünglich vereinbarter Zahlungstermin; keine frei erfundene Frist. |
| [Abgleichdatum] | Der Tag, an dem Sie Konto und Buchhaltung geprüft haben. |
| [Kontakt] | Ihre passende E-Mail-Adresse oder Telefonnummer für Rückfragen. |
| [Name und Betrieb] | Name der verantwortlichen Person und Bezeichnung Ihres Betriebs. |
| [Absenderanschrift] und [Empfängeranschrift] | Geprüfte Anschriften für den Brief. |
| [Ort und Briefdatum] | Der Ort und der Tag, an dem Sie das Schreiben erstellen. |
| [Ursprünglicher Rechnungsbetrag] | Gesamter Betrag der betroffenen Rechnung vor den hier genannten Zahlungen. |
| [Zugeordnete Teilzahlung] | Bereits dieser Rechnung zugeordneter Zahlungsbetrag. |
| [Restbetrag] | Verbleibender Betrag nach dem vollständigen Abgleich. |
Muster 1: E-Mail
Betreff: Zahlungserinnerung zu Rechnung [Rechnungsnummer] vom [Rechnungsdatum]
[Anrede]
am [Abgleichdatum] haben wir die Zahlungen zur Rechnung [Rechnungsnummer] vom [Rechnungsdatum] geprüft. Wir konnten dieser Rechnung noch nicht den vollständigen Betrag zuordnen. Nach unseren Unterlagen sind [Offener Betrag] EUR offen. Der ursprünglich vereinbarte Zahlungstermin war der [Vereinbarte Fälligkeit].
Falls der Betrag noch offen ist, überweisen Sie ihn bitte auf das Konto, das in der Rechnung steht. Geben Sie die Rechnungsnummer als Verwendungszweck an.
Haben Sie die Zahlung bereits veranlasst, teilen Sie uns bitte kurz Überweisungsdatum, Betrag und Verwendungszweck mit. Wir prüfen dann die Zuordnung nochmals. Sobald die Zahlung vollständig zugeordnet ist, ist diese Erinnerung erledigt.
Fehlt eine Angabe oder haben Sie eine Frage zur Rechnung, melden Sie sich bitte unter [Kontakt]. Vielen Dank für Ihre Unterstützung.
Mit freundlichen Grüßen
[Name und Betrieb]
Muster 2: Brief
[Name und Betrieb]
[Absenderanschrift]
An: [Empfängeranschrift]
[Ort und Briefdatum]
Zahlungserinnerung – Rechnung [Rechnungsnummer] vom [Rechnungsdatum]
[Anrede]
wir erinnern Sie freundlich an unsere Rechnung [Rechnungsnummer] vom [Rechnungsdatum]. Nach unserem Abgleich am [Abgleichdatum] ist ein Betrag von [Offener Betrag] EUR offen. Der ursprünglich vereinbarte Zahlungstermin war der [Vereinbarte Fälligkeit].
Bitte überweisen Sie den noch offenen Betrag auf das Konto, das in der Rechnung steht. Geben Sie dabei die Rechnungsnummer an, damit wir die Zahlung zuordnen können.
Haben Sie bereits bezahlt, teilen Sie uns bitte kurz Überweisungsdatum, Betrag und Verwendungszweck mit. Wir prüfen anschließend erneut, ob wir die Zahlung dieser Rechnung zuordnen können. Ist die Zahlung vollständig zugeordnet, ist diese Erinnerung erledigt.
Bei Unklarheiten zur Rechnung erreichen Sie uns unter [Kontakt]. Wir klären Ihre Rückfrage gerne.
Mit freundlichen Grüßen
[Name und Betrieb]
Muster 3: Teilzahlung
Betreff: Offener Restbetrag zu Rechnung [Rechnungsnummer] vom [Rechnungsdatum]
[Anrede]
vielen Dank für Ihre Zahlung. Zur Rechnung [Rechnungsnummer] vom [Rechnungsdatum] über ursprünglich [Ursprünglicher Rechnungsbetrag] EUR haben wir eine Teilzahlung von [Zugeordnete Teilzahlung] EUR zugeordnet.
Nach unserer Prüfung am [Abgleichdatum] sind noch [Restbetrag] EUR offen. Der ursprünglich vereinbarte Zahlungstermin war der [Vereinbarte Fälligkeit].
Falls Sie den Restbetrag noch nicht bezahlt haben, überweisen Sie ihn bitte auf das Konto, das in der Rechnung steht. Verwenden Sie bitte die Rechnungsnummer als Verwendungszweck.
Haben Sie inzwischen eine weitere Zahlung veranlasst, teilen Sie uns bitte Überweisungsdatum, Betrag und Verwendungszweck mit. Wir prüfen die Zuordnung und aktualisieren den offenen Posten. Bei Fragen oder einer abweichenden Vereinbarung melden Sie sich bitte unter [Kontakt].
Mit freundlichen Grüßen
[Name und Betrieb]
Fiktives Beispiel: Den Restbetrag berechnen
Ein Handwerksbetrieb hat in diesem erfundenen Beispiel eine einzelne Leistung im Rahmen einer Badsanierung abgerechnet. Die Rechnung trägt die Nummer RE-MUSTER-2026-015. Der Betrag steht nur für das Rechenbeispiel und ist keine Preisempfehlung für eine Badsanierung. [a]
- Rechnungsdatum: 15.09.2026.
- Rechnungsbetrag: 1.200,00 EUR.
- Ausdrücklich vereinbarte Fälligkeit: 29.09.2026.
- Zugeordnete Teilzahlung: 400,00 EUR, verbucht am 28.09.2026.
- Abgleichdatum: 05.10.2026; keine weitere Zahlung oder Gutschrift festgestellt.
1.200,00 EUR − 400,00 EUR = 800,00 EUR offener Restbetrag. [a]
Muster 3 enthält dafür getrennte Felder. Bei [Ursprünglicher Rechnungsbetrag] stehen 1.200,00, bei [Zugeordnete Teilzahlung] 400,00 und bei [Restbetrag] 800,00. Dazu kommen die Rechnung RE-MUSTER-2026-015 vom 15.09.2026 und die vereinbarte Fälligkeit 29.09.2026. So bleibt auch in der Nachricht sichtbar, dass ein Teil bereits bezahlt wurde. [a]
Der Zahlungstermin ist für dieses Beispiel ausdrücklich vereinbart. Der Zeitraum zwischen Rechnungsdatum und Fälligkeit ist keine allgemeine gesetzliche Zahlungsfrist. Eine weitere Zahlung nach dem Abgleich würde den Rest erneut verändern. Wäre er vor dem Versand vollständig bezahlt und zugeordnet, entfiele die Erinnerung. [a]
E-Mail oder Brief: So geht es weiter
Für die erste Erinnerung bietet sich der Kommunikationsweg an, den Sie mit dem Kunden bereits vereinbart haben. Bei einer E-Mail können Sie die Rechnung anhängen und der Kunde kann direkt antworten. Ein Brief passt etwa dann, wenn die bisherige Kommunikation per Post läuft. Die richtige Empfängeradresse gehört bei beiden Wegen dazu. [b]
Versand und Empfang sind dabei zwei verschiedene Vorgänge. Eine gespeicherte E-Mail oder eine Kopie des Briefs hält fest, was Sie versendet haben; der Zugang beim Kunden ist damit allein noch nicht belegt. Für Mahnungen, deren Zugang nachweisbar sein soll, empfiehlt die WKO aus Beweisgründen ein eingeschriebenes Schreiben. [4]
Beim Vorgang helfen der versandte Text und die tatsächlich beigefügten Unterlagen, ergänzt um Empfänger und Versanddatum. Die Bearbeitung offener Zahlungen heißt Mahnwesen. Ein einfacher Status kann dabei zeigen, ob gerade eine Rückfrage offen ist oder eine Zahlung bereits zugeordnet wurde. Auch wer die nächste Antwort übernimmt, lässt sich dort festhalten. [b]
Nach einer Rückmeldung ändert sich der Vorgang möglicherweise: Eine Überweisung ist unterwegs, eine Angabe fehlt oder der Kunde beanstandet die Arbeit. Der weitere Kontakt sollte von dieser neuen Information ausgehen. Ein aktualisierter Vorgang macht für andere Mitarbeitende sichtbar, was bereits geklärt wurde, bevor jemand denselben Kunden erneut anschreibt. [b]
Bleibt die Rechnung nach der Klärung unbezahlt, ist der nächste Schritt eine eigene Entscheidung. Der Leitfaden „Kunde zahlt nicht“ behandelt diesen weiteren Ablauf. Hier endet die Arbeitshilfe bei einer zuordenbaren ersten Nachricht und der passenden Reaktion auf eine Antwort.
Quellen und Prüfhilfen
Die österreichischen Quellen erklären die rechtlichen Begriffe und Voraussetzungen. Für die erste Nachricht sind vor allem der tatsächlich vereinbarte Zahlungstermin und der aktuelle Zahlungsstand entscheidend. Die Vorlagen und der Ablauf in der Abbildung sind praktische Arbeitshilfen; das Rechnungsbeispiel bleibt fiktiv.
- WKO: Zahlungsverzug – FAQs · Fälligkeit, Mahnung und unterschiedliche Kostenregeln.
- WKO: Leistungs- und Annahmeverzug · Bestimmbarer Fälligkeitstag und Mahnung.
- USP: Vertragsrecht · Einordnung von ABGB, UGB und KSchG.
- RIS: § 6a KSchG · Rechtzeitige Überweisung einer Verbrauchergeldschuld.
- RIS: § 1333 ABGB · Gesetzliche Zinsen und weitere Schäden.
Quellenstand der bisherigen Fassung vom 16.10.2026; redaktionell überarbeitet am 17.10.2026. Die Ziffern führen zu den Quellen; die Buchstaben erläutern redaktionelle Beispiele oder Empfehlungen. Die Einordnung nennt jeweils, was eine Quelle belegt.
[b] Praktische Empfehlungen. Die vorgeschlagenen Abläufe und Entscheidungshilfen sind redaktionelle Anwendungen der genannten Grundlagen. Ihre konkrete Wirkung auf Anfragen oder Aufträge wurde hier nicht gemessen.
[a] Redaktionelle Beispiele. Als Muster oder fiktiv bezeichnete Inhalte veranschaulichen mögliche Situationen. Sie sind keine echten Kundenfälle und kein Nachweis einer gemessenen Wirkung.
Quellennachweise und Einordnung (8 Quellen)
- Vorlage Zahlungserinnerung — Wirtschaftskammer Österreich (WKO)
Beschreibt die Zahlungserinnerung als freundlichen Hinweis auf offene Rechnungen und nennt mögliche Gründe für ausbleibende Zahlungen. Die hier verwendeten drei Briefe sind eigene Muster und wurden weder von der WKO geprüft noch als wirksam bestätigt. Die im WKO-Formular empfohlene Frist wird nicht als gesetzliche Frist übernommen. Geprüft: 2026-10-16.
- Vertragsrecht — Unternehmensserviceportal Österreich; inhaltlich Bundesministerium für Justiz
Belegt den gesetzlichen Rahmen aus ABGB, UGB und KSchG sowie die grundsätzliche Bedeutung vertraglicher Vereinbarungen für die Fälligkeit. Die Formulierung zur Rechnung allein erläutert diese Grundlage, beurteilt aber keinen Vertrag. Die im USP außerdem genannten Zinssätze und weitere Verfahrensregeln werden nicht in die Vorlagen übernommen. Geprüft: 2026-10-16.
- OGH-Rechtssatz RS0017614: Form und Erkennbarkeit einer Mahnung — RIS / Oberster Gerichtshof
Der Rechtssatz erklärt die Formfreiheit und die nötige Erkennbarkeit einer Leistungsforderung. Er verlangt bei der Einordnung einer Rechnung die Umstände des Falls. Die Übertragung auf eine höfliche Zahlungsaufforderung erläutert diesen allgemeinen Maßstab und ist keine Beurteilung eines tatsächlich versendeten Schreibens. Geprüft: 2026-10-16.
- Zahlungsverzug des Geschäftspartners – FAQs — Wirtschaftskammer Österreich (WKO)
Belegt Voraussetzungen des Zahlungsverzugs, fehlende allgemeine Mahnpflicht vor Klage bei fälliger unbezahlter Forderung, Formfreiheit sowie unterschiedliche Zins- und Kostenregeln. Die Empfehlung eines eingeschriebenen Briefs ist eine Beweisempfehlung der WKO, keine allgemeine Formpflicht. Keine pauschalen Gebühren, Zinssätze oder feste Eskalationsfolge werden in die Vorlagen übernommen. Geprüft: 2026-10-16.
- Leistungs- und Annahmeverzug — Wirtschaftskammer Österreich (WKO)
Unterscheidet bestimmbare Fälligkeit aus Vereinbarung, Gesetz oder Natur der Sache von Fällen, in denen durch Mahnung fällig gestellt werden muss. Die allgemeinen Informationen ersetzen nicht die Einordnung einer konkreten Rechnung oder Beanstandung; Regeln zum Vertragsrücktritt werden hier nicht behandelt. Geprüft: 2026-10-16.
- Konsumentenschutzgesetz § 1: Geltungsbereich — RIS / Bundeskanzleramt Österreich
§ 1 Abs. 1 knüpft Unternehmer-/Verbrauchereigenschaft an die Zugehörigkeit des konkreten Geschäfts zum Betrieb. Das privat beauftragte Badezimmer ist eine bedingte Veranschaulichung dieser Abgrenzung, keine Entscheidung über einen realen Auftrag. Geprüft: 2026-10-16.
- Konsumentenschutzgesetz § 6a: Erfüllung einer Geldschuld — RIS / Bundeskanzleramt Österreich
Abs. 2 belegt für die Geldschuld eines Verbrauchers gegenüber einem Unternehmer, dass bei Banküberweisung der Überweisungsauftrag am Fälligkeitstag zur Rechtzeitigkeit reicht, auch bei vorher bestimmter Fälligkeit. Das ist keine allgemeine B2B-Regel und belegt weder die tatsächliche Ausführung noch den Eingang einer bestimmten Zahlung. Geprüft: 2026-10-16.
- Allgemeines bürgerliches Gesetzbuch § 1333: Gesetzliche Zinsen und weitere Schäden — RIS / Bundeskanzleramt Österreich
Abs. 2 verlangt für weitere Schäden ein Verschulden des Schuldners und tatsächlich entstandenen Schaden sowie notwendige, zweckentsprechende und verhältnismäßige außergerichtliche Betreibungskosten. Er ist keine vollständige Darstellung besonderer UGB-Regeln oder vertraglicher Vereinbarungen und keine Grundlage für automatische Spesen in den Mustern. Geprüft: 2026-10-16.